便利通卡轻松购,线上线下任选
便利通卡,是一种专用于特定交通系统的预付费卡。它广泛应用于城市的公交、地铁等多个领域,并且随着技术的发展和支付手段的多样化,便利通卡的应用场景也在不断扩大。购买便利通卡的方法多样,涵盖了实体渠道和数字平台。
首先,最直接也是最常见的获取方式是在线购票。多数城市都建立了自己的官方公共交通票务网站或APP,在这些平台上可以直接购买并充值便利通卡。这种方式不仅节省了时间和精力,还能享受实时的票价优惠信息,避免了排队等候的时间。此外,各大电商平台如京东、天猫等也提供了便利通卡的售卖服务,方便用户在网上完成购卡流程。
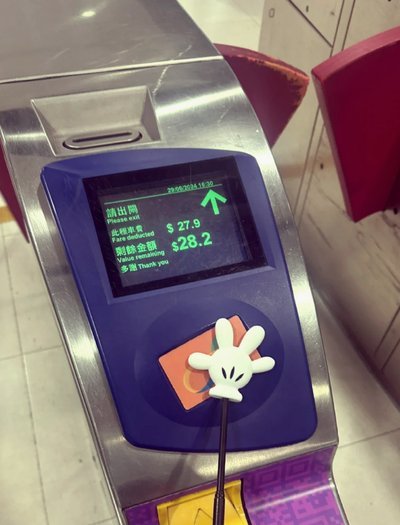
其次,线下零售点也是获取便利通卡的重要渠道之一。大多数城市的地铁站和公交站点附近都会有便利通卡销售终端机或者专门的服务窗口,这些地方通常会有工作人员提供相应的咨询和服务。此外,部分超市、便利店甚至是邮政局等公共服务机构也会代理出售便利通卡,使用户有更多的选择。
值得注意的是,在购买过程中,不同的售卖渠道可能会有不同的优惠政策或附加服务(如额外赠品、积分兑换机会)。因此,在选择购卡方式时建议根据个人需求和实际情况进行合理判断。
相关文章
得物现金账户怎么用
得物现金账户的运作逻辑本质上是平台对交易场景的金融化重构。在潮玩交易高频的背景下,现金账户通过预存资金形成即时支付能力,相较于传统支付方式具备更高的流动性优势。用户在购买限量球鞋或潮玩时,现金账户能有...
花呗怎么用才高?
“套花呗”这个说法,在金融行业内,并非指通过欺诈手段获取花呗信用,而是指通过巧妙的利用花呗的功能、规则和消费习惯,达到提升个人可用额度、加速积分积累、以及更灵活地进行消费的目的。理解“套花呗”的核心,...
京东白条如何提额技巧revealed
京东白条额度的评估机制基于用户信用画像,核心逻辑是通过消费行为、还款记录、账户活跃度等维度构建评分模型。系统会动态分析用户在平台的购物频次、客单价、支付方式偏好等数据,同时结合京东金融的风控系统进行交...
鹿优选最简单取现攻略
高效的资金取出流程,绝非仅仅点击“提现”按钮即可完成的操作。从专业角度审视,实现“鹿优选取现最简单方法”,其核心逻辑并非寻找某一个快捷键,而是建立一套完整的流程优化和风险合规体系。这一过程的第一步,也...
羊小咩便利卡安全提现指南
便利卡余额的“提现”行为,从纯粹的流程指导视角来看,实则是一个跨越了卡片支付系统与主流金融结算体系的复杂功能转换过程。这绝非简单的ATM取款,而是涉及多层验证、多方授权链条的金融操作。核心逻辑在于:便...
京东白条“变现”真相:那些你不知道的金融陷阱与风险
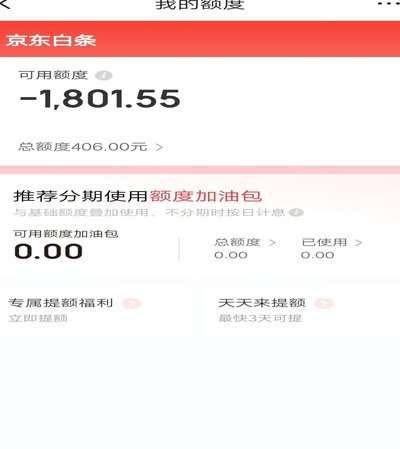
京东白条的本质是一种基于信用画像的虚拟短期信贷额度,其便利性恰恰是各类“套路”滋生的温床。这些陷阱并非仅仅停留在简单的资金挪用层面,而是深植于用户对于即时流动性的过度预期。最初级的套路总是围绕如何绕过...