京东白条“变现”真相:那些你不知道的金融陷阱与风险
京东白条的本质是一种基于信用画像的虚拟短期信贷额度,其便利性恰恰是各类“套路”滋生的温床。这些陷阱并非仅仅停留在简单的资金挪用层面,而是深植于用户对于即时流动性的过度预期。最初级的套路总是围绕如何绕过白条的使用场景限制,将这笔本应用于日常购物消费的信用额度强行转化为可提取、高兑现率的现金流。当普通用户将其误认为是一个万能的、随时可以“提现”的备用金时,心理和认知上的偏差便为套路者提供了最致命的突破口。这种从“虚拟支付工具”到“即时现金替代品”的错位认知,构成了所有金融风险操作的第一步,也是其根源所在。
更深层次的剥削机制涉及信用额度的加速循环和透支行为。专业的套路往往利用交易的高频性和额度获取的心理优势,构建出伪命题的“回款预期”。例如,通过购买高价值、可变现的虚拟商品(如点卡、代金券)进行小规模周转,然后再以低于实际成本的价格出售这些商品来制造现金差价。这种方式本质上是在利用白条信用形成的交易流水做掩护,而非真正的资金回笼。操作者深谙信贷周期和平台的风控模型,他们进行的并非是单纯的透支,而是一种精心设计的、让平台判定为“正常高频消费”的循环负债结构。
外部风险的放大化通常与生态链边缘的行为切入点相关联。一旦白条的信用功能开始延伸至第三方支付或非官方渠道进行跨平台兑换,其风险敞口便急剧增大。这里面涉及的套路核心是“灰色通道”的搭建。它利用了京东强大的用户网络和交易链路背书感,诱导资金流入难以追踪、违规交易的服务节点,例如通过所谓的代充、汇款服务进行变相出借或高息周转。在这种模式下,“提现”的行为彻底脱离了白条原始的消费锚点,成为了一种跨越平台边界、高度隐蔽的资金循环操作,其风控颗粒度也相应地被大大降低。
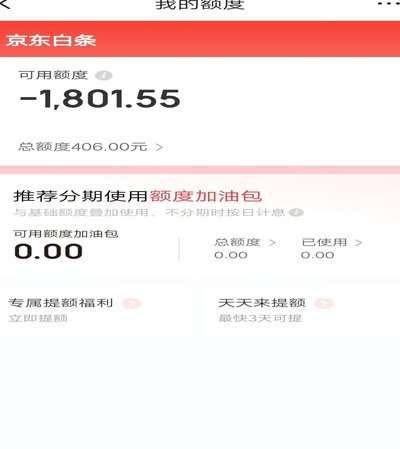
从宏观金融风险的角度审视,这些套路的最终目标是诱导用户陷入信用过度依赖和行为失衡。当消费者习惯性地将白条视为可无限制周转的“免费垫资”,而非严格有偿使用时,其财务纪律便出现了结构性漏洞。系统性的危险在于,每一次成功的虚假提取或周期循环,都在不断提高用户对这种信用便捷度的依赖阈值,使其认知边界逐渐模糊。专业人士关注的重点已不再是具体的提现路径,而是整个信贷生态系统如何通过缺乏风险教育和过于便利的用户体验设计,导致用户的财务决策权被异化为一种习惯性的、高风险的透支行为模式。
相关文章
分期乐逾期还款天数解析
关于分期乐最晚可以拖几天的问题,实际上更多涉及到用户的还款灵活性和平台的管理策略。分期乐是一家专注于校园及年轻人群体消费信贷服务的企业,在用户还款期限上通常给予了较为灵活的选择。 首先需要明确的是...
得物现金账户怎么用
得物现金账户的运作逻辑本质上是平台对交易场景的金融化重构。在潮玩交易高频的背景下,现金账户通过预存资金形成即时支付能力,相较于传统支付方式具备更高的流动性优势。用户在购买限量球鞋或潮玩时,现金账户能有...
分期乐额度被冻结怎么办?教你如何排查原因并恢复信用
分期乐额度被冻结是一个需要严肃对待的问题,它通常意味着你的信用风险控制机制触发了警报。首先,你需要冷静分析导致这种情况的原因,然后采取有效的应对措施来恢复你的信用状况。 ### 一、理解额度冻结的...
花呗客服电话如何找
关于“花呗平台的电话号码是多少”这一问题,用户常常会遇到这样的困扰。实际上,阿里巴巴旗下的蚂蚁金服提供了多种联系方式供消费者咨询和求助,包括在线客服、官方公众号和微博等渠道。尽管这些非电话形式的信息交...
携程花取现多久到账?揭秘复杂因素影响
携程花取现的处理时间,并非简单的“多久到账”,而是一个复杂交织的生态系统运作下的结果。理解这个问题,需要深入了解携程花取现的运作模式,以及影响到账时间的诸多因素。花取现本质上是一种基于信用和风险评估的...
拿去花卡提现可行吗
一张典型的“拿去花卡”,本质上是经过金融机构设计并限定了支付场景属性的虚拟资产载体。从核心机制层面探讨,它设计的初衷与功能受限的边界,使其直接实现大额现金提现的路径天然被阻断。这并非简单的操作限制,而...