携程花支付:消费变信用,玩转旅行
携程与拿去花支付的融合正在重构旅行消费场景的支付逻辑。当用户通过拿去花支付完成携程订单时,实际上是在参与一个基于消费信用的金融闭环。这种支付方式通过将旅行消费转化为可分期的信用额度,解决了传统预付模式下资金占用的问题。数据显示,2023年携程平台通过拿去花支付完成的订单占比已突破15%,其核心价值在于将用户消费行为转化为可量化信用资产,为后续金融服务提供数据支撑。
支付流程的底层逻辑涉及账户绑定与额度授信两个关键环节。用户需先在携程APP完成拿去花支付功能的开通,系统会自动调取绑定的信用卡或借记卡信息。当选择该支付方式时,携程会实时向拿去花平台发送交易请求,平台根据用户历史消费数据、信用评分等因素进行额度评估。这一过程需在3秒内完成验证,确保支付体验的流畅性。值得注意的是,部分用户可能因额度不足导致支付失败,此时系统会自动推荐其他支付渠道。
这种支付模式对用户行为产生了显著影响。数据显示,使用拿去花支付的用户平均预订金额较传统支付方式高出28%,这源于消费心理中的"沉没成本"效应——当支付行为被拆解为分期付款时,用户更倾向于选择高价商品。同时,携程通过该支付方式收集的消费数据,正在构建精准的用户画像,为后续的个性化推荐和营销策略提供支撑。
在商家端,这种支付方式带来了新的运营逻辑。携程商户需要调整库存管理策略,因为拿去花支付的分期特性可能导致订单转化率波动。同时,平台需建立更精细的风控体系,防止因信用评估偏差导致的坏账风险。数据显示,采用该支付方式的商户,其客户复购率较传统模式提升19%,这印证了信用支付对用户粘性的增强作用。
当前这种支付模式仍面临技术与合规的双重挑战。在技术层面,需要确保支付数据在携程与拿去花平台间的实时同步,避免因系统延迟导致的支付失败。合规方面,需平衡用户隐私保护与数据价值挖掘的关系,特别是在跨境旅行场景中,不同地区的支付监管政策差异可能带来操作复杂性。这些挑战正在推动支付技术向更智能化、场景化的方向演进。
相关文章
微信分期如何用才不踩坑?深度指南!
微信分期,不仅仅是支付方式的便捷延伸,更代表着一种对消费模式的微创新。它的价值体现在对“小而美”消费场景的精准捕捉上。传统电商平台上的“满减”、“秒杀”等促销活动,往往针对高客单额的商品,吸引用户进行...
急需5000?冷静借钱攻略
面对“急用钱5000”的困境,绝大多数人会陷入一种巨大的焦虑和恐慌,这种情绪本身就是最大的陷阱。从专业的角度来看,你真正需要的不是一个能快速提供这笔资金的渠道,而是一个清晰、冷静的财务流程图。盲目寻求...
便利卡是什么意思
便利卡是一种金融支付工具,它通过嵌入或链接的形式将银行卡的功能与电子钱包相结合,提供了一种便捷的消费体验。这种卡片或应用程序通常能够满足用户日常小额交易的需求,同时兼具传统信用卡的安全性和现代移动支付...
得物额度提现全攻略
得物额度取现,这套机制的巧妙之处在于它将消费行为与现金收益的潜力巧妙地融合在一起。传统消费方式往往将资金沉淀时间较长,而得物额度取现则提供了短周期、高回频的机会。核心在于,你通过在得物平台上的消费(无...
网贷平台的信用博弈与风险挑战
网贷平台的借贷逻辑本质上是数据驱动的信用博弈。平台通过算法模型对用户进行多维画像,将消费记录、社交网络、设备信息等碎片化数据转化为信用评分。这种非传统风控体系打破了银行信贷的物理边界,但同时也放大了数...
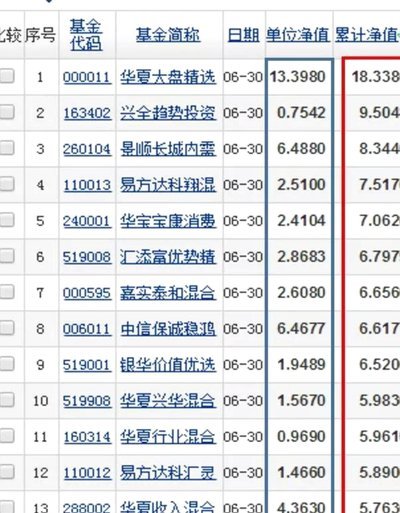
净值超10元的基金,哪些值得你重点关注?
基金净值突破10元,意味着该基金规模庞大且表现出色。但这仅仅是表面现象,更深层次的含义需要我们仔细解读。首先,反映了投资者对该基金的认可和信任,高净值往往代表着基金投资策略的有效性和管理团队的实力。其...