美团月付额度如何合理变现?
月付模式的本质并非沉淀资金,它是一种基于消费信贷的服务承载机制。理解“美团月付取现”的前提,必须先剥离出对“余额即现金”的错误认知。广义上,用户在平台内通过月付周转所积累的,属于的是尚未兑付、具有未来偿还义务和信用价值的消费额度,而非可自由调动的流动资金池。从专业的金融周期视角看,任何直接将应收账款转化为即时现金的行为,都构成了极高的风控风险,这也是平台严格限制该类操作的核心原因。所谓“取现”,实际上是将消费贷资产周期性、结构化地提前变现的过程,这牵涉到美团商业生态链的资金流分配模型,其通道和逻辑远比简单的提现指令复杂得多。
深入分析月付产生的价值变现路径时,需要将其定位为信用增益而非充值余额。平台核心关注的是用户稳定、高周期的还款履约记录所构建的“行为信用画像”。优质的月供历史沉淀出的最大价值,是提升用户的综合授信等级和在其他合作金融机构中的背书权重。因此,最正规、最高效的变现方式并非寻求美团内部绕过流程的提取,而是利用这一良好的履约记录,向外部受监管的消费金融平台或信用卡贷方进行优质สินเชื่อ(Credit Line)申请,从而实现资金需求的跨界转移和匹配。这构成了一套从消费行为到信贷资质升级的完整闭环,是财务优化最稳健的路径选择。
规避非正规渠道操作风险,审视美团作为生活服务平台的底线逻辑至关重要。平台提供的月付功能本质是一种“帮用户周转资金”的支付工具,其设立前提始终是让商家完成交易和用户按时还款所构建的生态信用飞轮运转。任何声称能够绕开周期性偿还结构、直接将已完成但尚未到期月供余额进行全额取出或提前变现的操作,在监管层面上都属于金融违规行为。此类“内部渠道透传”往往伪装成小贷垫付或回购服务,缺乏合法的资金流转凭证和背书机构支撑,一旦触及这套机制,用户不仅面临无法到账的风险,更可能涉及法律与平台的双重风控锁定。
真正高效地管理月付资源并实现价值最大化,必须回归资产负债表结构分析。当用户的即时现金流遇到周转瓶颈时,应将眼光投向跨行业、多维度信贷产品的匹配上。这意味着需要根据自己近期的消费记录(例如某一类服务的集中高频支出),去选择与之关联度最高、审批成功率最高的金融产品进行对冲性套用。如果资金需求是短期周转,优先考虑与平台绑定较紧密的信用卡循环额度;如果是扩大经营周转金,则应寻求通过第三方平台匹配的个人信用贷款,利用美团形成的优质履约记录作为核心增信素材。
综上所述,“月付取现”的核心难题在于:消费行为产生的是“服务信用资产”,而非可以直接变现的“通用现金储备”。专业的财务处置角度指导下,正确的思路不是试图挖掘平台内的内部漏洞进行提取,而是将用户每月持续稳定的付款记录视为一张可以增值使用的优质信誉凭证。这需要用户具备高度的金融自我认知和风险意识,学会通过结构化、合规化的路径——即信用资质的升级与跨渠道产品的择时匹配——来释放月付周期所承载的全部经济价值。忽视了这一点,任何追求“一步到位”的操作都只是在玩一场高风险的资金平衡游戏。
相关文章
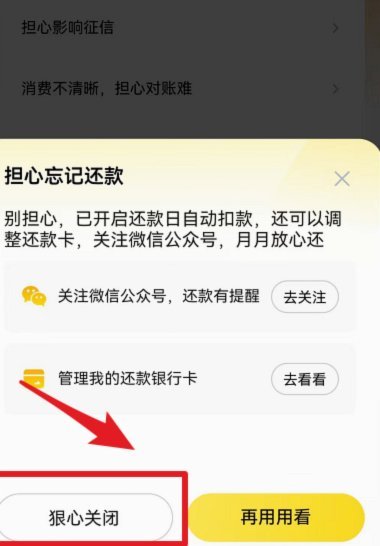
美团月付取消流程详解
美团月付的取消流程并非简单的操作按钮点击,其背后涉及用户信用评估体系与平台风险控制机制的交互。用户在APP内找到“我的钱包”入口后,需进入“月付管理”页面完成取消操作,但这一路径可能因版本迭代而变动。...
京东白条出库安全背后的机制解析
讨论“京东白条出库秒安全吗”这一问题,我们必须超越对“速度”的关注,深入剖析其底层的资金流转机制、风控模型以及系统可靠性。从专业角度看,所谓的“秒安全”,并非指物理层面的绝对免疫,而是指平台在金融科技...
分期乐提现:信用评估与资金流转
分期乐提现的底层逻辑涉及资金流转与信用体系的双重博弈。当用户通过分期乐平台完成消费后,平台会将资金划入合作商户账户,而提现操作本质上是用户将已消费额度转化为可支配资金的过程。这一过程依赖于平台对用户信...
多种方式任你选
现金获取的路径选择涉及多维度的策略分析,不同场景下需匹配差异化的解决方案。传统金融机构的ATM网络覆盖广泛,但取现额度与手续费存在明显差异,部分银行对非签约账户的取现限制较为严格。第三方支付平台的现金...
羊小咩平台农产品销售全攻略
羊小咩平台作为一个专注于农产品销售的电商平台,自上线以来受到了广泛关注。首先,在产品选择上,羊小咩汇集了全国各地多种优质农产品,不仅种类丰富,而且覆盖范围广泛。从新鲜蔬菜水果到特色干果茶饮,再到各种肉...
分期难偿?冷静理财,重塑还款计划
面对分期付款难以负担的困境,多数人第一反应往往是恐慌和逃避。然而,专业视角要求我们首先停止情绪化的应对,转而进行一次彻底、冷静的财务盘点。此时的重心不在于“如何尽快还清”,而在于“如何精确测算风险”。...