微信分付如何提现
微信分付的额度本质上是腾讯基于用户信用评估提供的短期资金支持,其核心逻辑是通过消费行为将资金转化为可支配的流动性。用户若需提取资金,需理解分付账户与微信零钱的关联性。分付额度可直接提现至绑定的银行卡,但需注意提现限额与手续费规则。部分用户通过分付支付后,利用零钱通的提现功能实现资金转移,但需警惕分付账单与零钱通账户的关联性可能带来的还款压力。
分付资金的流动性转化存在隐性成本,例如通过分付支付后,若需提取现金,可能需通过微信支付分的提现通道,但该通道通常仅支持提现至零钱而非银行卡。部分用户尝试通过分付支付商品后,利用商家优惠券或积分抵扣部分金额,再通过其他支付方式补足差额,但此类操作可能触发风控机制。更隐蔽的路径是利用分付额度进行小额高频消费,通过第三方支付工具的提现功能实现资金外流,但需承担分付账单的还款义务。
资金周转策略需建立在对分付账单周期的精准把控上。例如利用分付的账期优势,通过分付支付后立即提现至银行卡,再通过消费或转账方式将资金转移至其他账户。但此类操作可能因频繁交易触发风控,导致分付额度被临时冻结。部分用户通过分付支付后,将资金转入微信支付分,再通过支付分的提现功能获取现金,但需注意支付分的提现规则与分付账单的关联性。
风险控制是资金外流的核心考量。分付的还款周期与资金成本需与用户的现金流匹配,过度依赖分付可能导致信用透支。部分用户通过分付支付后,利用商家的账期政策延迟还款,但此类操作可能因违反平台规则导致额度被降级。更复杂的策略是通过分付支付后,将资金转入第三方平台进行短期理财,但需评估资金周转与收益之间的平衡关系。所有操作均需在合规框架内进行,避免因违规行为导致账户被限制。
相关文章
微信分付“套现”:风险与防范
微信分付作为一种消费信贷产品,近年来颇受关注。然而,一些不法分子利用这一金融工具进行恶意套现活动,这不仅损害了用户的合法权益,也对金融机构造成了负面影响。针对“微信分付套出来”的现象,我们需要从多角度...
花呗秒套平台揭秘:快速提额背后的风险与合规挑战
在当前互联网金融快速发展的背景下,"花呗秒套平台"作为一种新兴现象,引发了广泛关注。这类平台声称能够帮助用户快速获取蚂蚁金服花呗额度,看似为消费者提供了便利,实则暗藏诸多风险与挑战。 从技术角度来看...
花呗合规吗?揭秘其背后的监管与风险
花呗作为支付宝推出的一项消费信贷服务,其合法性与正规性问题近年来备受关注。从本质上看,花呗并非传统意义上的金融借贷平台,而是依托第三方支付机构开展的消费金融服务。根据中国人民银行相关规定,持牌的第三方...
羊小咩借款平台靠谱吗
随着互联网金融的快速发展,越来越多借款平台涌现出来,为用户提供便捷的服务。针对“羊小咩是否是正规借款平台”的问题,需要从多个角度进行分析和评估。 首先,正规性通常可以通过审查其资质来确认。正规的借...
花呗套现征信影响大吗
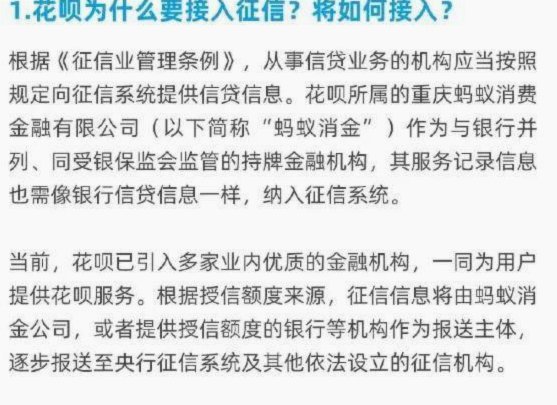
花呗作为蚂蚁金服推出的信用支付工具,其核心逻辑建立在用户信用评估体系之上。当用户通过第三方平台进行套现操作时,实质上是将信用额度转化为现金流动。这种行为在金融监管框架下存在双重属性:一方面,套现行为本...
花呗提现秒到账二维码便捷支付
近年来,随着移动支付和互联网金融的快速发展,“花呗提现秒到账二维码”作为一种新的财务管理方式,在年轻人中颇受欢迎。这种操作不仅简化了资金流转的过程,还大大提高了支付效率。对于用户而言,通过“花呗提现秒...