分期乐额度:背后的运作逻辑
分期额度的“中心”并非指向任何一个固定的界面或按钮,它是一个复杂的系统性架构(Systemic Architecture),本质上是金融平台对用户信用能力、支付历史以及风险敞口进行实时量化和动态锚定的一层逻辑决策层。理解其“位置”,必须从功能解构的角度入手。这个中心部署在数据流的最高权限点,它整合了风控模型(Risk Model)、产品授信策略(Product Policy)以及用户画像数据(User Profile)。当平台需要决定是否授予或调整分期额度时,所有流量首先经过这一隐形的校验器。它负责权衡多方变量之间的动态平衡:包括用户的实际还款意愿、偿债能力极限,以及平台自身的风险偏好曲线。因此,它存在于每一次交易流动的核心判断链路中,绝非一个用户可以主动“找到”的静态页面元素。
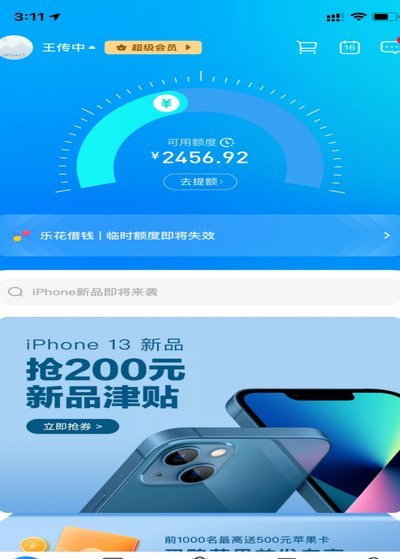
从操作逻辑层面看,“分期乐额度中心”更准确地称之为一套多维度的风控治理引擎(Governance Engine)。这个引擎的核心不在显示数字本身,而在其计算和调整数值的方法论。它持续运行着实时信用评分模型,这些模型远超简单的历史欠款记录,它们考虑了用户的设备环境、网络行为、跨平台消费习惯甚至宏观经济指标的波动影响。当我们谈及“中心”时,我们讨论的是一个负责权限审批和策略执行的中央枢纽。如果该系统对用户进行了限制或提高了额度,其底层决策路径就是经过这一治理引擎反复迭代验证的结果。它确保了信贷资源的分配并非凭空生成,而是建立在可量化的风险接受度边界之上。
在实际的产品体验(UX)层面上,“分期乐额度中心”则表现为一种高度嵌入式的服务触点,达到了“无感化”(Invisible)的程度。优秀的设计不会让用户感受到这是一个需要“寻找”的独立功能区,而是将其无缝融入到支付流程、商品详情页甚至营销活动的文案中。例如,当用户在结账时看到某个可分期付款的选项,这个选项背后的额度计算和权限校验链条,正是这一虚拟中心工作的体现。它极大地优化了用户的决策链路,将复杂复杂的信用评估过程简化为一个直观、易懂的选择卡片。从人机交互的角度看,这是金融科技产品设计达到最高水平整合度的例证。
展望未来,这一“中心”的概念正在向超级个人化和预知性服务转移。未来的信贷管理不再是等到用户主动发起申请,再由系统进行审批的线性流程。它将进化为一种预测性的、持续自我调整的金融生命体(Living Financial Entity)。这个升级后的架构会根据用户的生活周期变化——例如更换工作、购买房产或达到新的消费节点——自动触发预警和额度优化提案。用户可能会在未察觉时,已经接收到一份“动态信贷健康报告”,其中囊括了不同产品下的最优分期方案与潜在风险提示。届时,“寻找中心”的行为将彻底消失,它将成为一个无处不在、始终具备自我感知能力的金融副驾驶系统。
相关文章
携程“拿去花”关闭:别慌,变通攻略
当前的“拿去花”功能关闭,绝不应被视为一个简单的系统故障,而更应被理解为平台营销策略周期性的结构性调整。资深用户需要具备的思维模型,是从“修复按钮”转向“理解机制”。首先,我们必须从用户角度跳脱出来,...
分期乐是正规平台嘛
分期乐作为国内知名的分期购物平台,近年来因其便捷的金融服务吸引了大量用户的关注。对于“分期乐是正规平台嘛”这一问题,从多个维度分析可以得出较为明确的答案。 首先,从法律与监管层面来看,分期乐平台运营...
花呗平台:安心畅聊指尖
花呗平台电话作为支付宝生态中的关键服务节点,其存在本质上是对信用消费场景中用户需求的精准回应。当用户面对账单异常、额度调整或分期规则疑问时,电话渠道成为最直接的解决方案入口。这种即时性沟通方式打破了传...
便利卡是什么意思
便利卡是一种金融支付工具,它通过嵌入或链接的形式将银行卡的功能与电子钱包相结合,提供了一种便捷的消费体验。这种卡片或应用程序通常能够满足用户日常小额交易的需求,同时兼具传统信用卡的安全性和现代移动支付...
得物App提高购买额度:流程、技巧与用户信用指南
金融交易场景下的“额度申请”行为,本质上是对平台信用体系的一次深入测试与重构。得物App所设定的资金限额并非单一的支付壁垒,它更是一套复杂的风险风控模型具象化。用户若需进行超出当前默认额度的购买,系统...
得物月付怎么玩儿
得物月付的使用逻辑本质是平台对年轻消费群体即时满足需求的精准捕捉。核心用户画像呈现为18-30岁潮玩爱好者,其消费行为具有冲动性强、决策周期短、追求限量商品等特征。平台通过月付功能将传统分期模式转化为...