微信分付为何部分商家无法使用二维码支付?
微信分付作为微信生态中的支付工具,其商家码使用受限的现象本质上是多重因素交织的结果。首先需明确,微信分付并非所有商户均可接入,其核心逻辑在于风险控制与业务合规性。平台对入驻商户的资质审核极为严格,包括营业执照、经营类目、信用记录等维度,若商家存在异常经营行为或历史违规记录,系统将自动拦截其接入权限。这种机制虽可能造成部分商家码无法使用,但本质是平台对资金安全与用户权益的保护措施。
技术层面的兼容性问题同样不可忽视。微信分付依赖于复杂的支付接口与风控系统,而部分商家使用的收单设备或第三方支付平台可能存在接口版本滞后、数据传输协议不匹配等问题。例如,某些老旧的POS机未支持最新的加密算法,或收单机构未完成与微信支付系统的对接升级,均会导致分付功能无法正常调用。此类问题往往需要商家主动联系收单方进行系统更新,而非单纯依赖微信侧的调整。
地域性限制亦是重要变量。微信分付在部分区域的推广节奏存在差异,尤其在三四线城市及县域市场,可能存在商户覆盖不均衡的情况。此外,某些特殊行业(如医疗、教育)因监管要求,需额外申请资质才能开通分付功能,若商家未完成相关备案流程,其二维码将处于受限状态。这种区域性差异源于微信支付在拓展业务时对政策环境与市场成熟度的审慎考量。
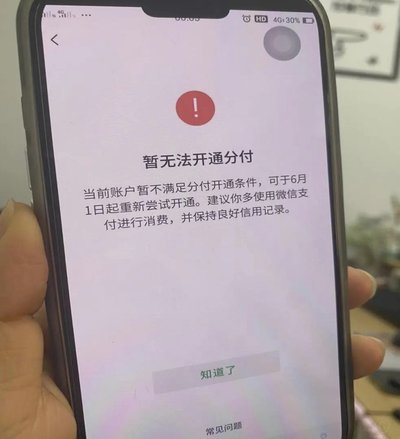
用户端操作失误亦可能导致商家码失效。例如,部分商家在配置分付功能时未正确填写商户编号或未完成签约流程,或误将分付权限关闭。更隐蔽的问题在于,当商家的微信支付商户号存在异常交易行为(如频繁退款、大额异常消费),系统可能触发风控机制,临时冻结分付功能直至风险排查完成。此类情况虽属个案,但凸显出商户在日常运营中需保持交易行为的合规性。
从商业逻辑看,微信分付的接入门槛与使用限制,实质是平台在平衡用户体验与风险控制间的权衡。商家若
相关文章
分期乐:解锁消费力,它如何运作?
分期乐绝非一个简单的信贷聚合页面,它构建的是一个高效的、以“信用稀缺性”为核心驱动力的消费加速器。其本质,是在庞大的商品需求池与个体短期购买力缺口之间架起一座极度优化、极易跨越的金融桥梁。这个平台深谙...
分期乐额度图怎么看
“分期乐额度在哪看额度图”这个看似简单的问题,实际上关乎用户在金融产品上的风险管理和消费规划。我们常常看到分期乐的额度图,它是一个直观的展示,但其真正价值在于理解如何根据图上的不同区域来判断自己的实际...
花呗可靠吗?第三方平台还有哪些
花呗作为蚂蚁集团推出的信用支付工具,其核心逻辑是基于用户信用额度的消费分期服务。但部分用户对"套花呗钱"的可行性产生疑问,本质上涉及对信用工具使用边界的认知偏差。当前市场存在两类操作模式:一类是通过正...
白条额度提升指南:新手稳妥实操
白条额度的释放本质上是平台对用户信用价值的动态评估过程。新人往往陷入“申请提额”与“额度释放”的认知误区,误以为系统会主动推送额度提升。实际上,平台通过大数据模型持续监测用户行为,包括消费频率、还款准...
得物余额提现到银行卡多久?解析影响到账速度的因素
得物平台上的余额提现,对于依赖此渠道变现的用户来说,时间节奏至关重要。 官方给出的标准时间是1-3个工作日,但这只是一个理论值,实际体验往往受到诸多因素影响。例如,提现申请提交的时间,得物平台的风控政...
旧手机平板秒回收,环保又便捷
随着科技的发展和环保理念的普及,越来越多的人选择将不再使用的电子产品进行回收处理。在这个背景下,“羊小咩便荔卡数码秒回收”服务应运而生,提供了一种高效便捷的方式让旧手机、平板电脑等设备重新焕发光彩或得...