分期乐还款攻略全解析
分期乐作为一款消费分期类产品,其还款机制直接关系到用户的信用记录和资金规划。对于用户而言,理解并掌握其还款方式是维护自身权益的关键。最常见的还款渠道是银行自动扣款,用户需要确保绑定的银行卡账户中有足够...
分期乐总额度如何查看与管理
分期乐的总额度设定并非简单的数字标尺,而是平台基于用户画像构建的动态信用模型。这个额度本质上是风险评估与消费需求的平衡结果,涉及用户历史还款行为、收入稳定性、消费频次等多个维度。平台算法会持续追踪用户...
分期乐额度如何提现?揭秘背后真相
分期乐的消费额度本质上是预授信的信用额度,与银行卡内的活期存款存在根本差异。这笔资金并非存放在某个账户中等待提取,而是由平台根据用户的信用评估直接授予的支付能力。它只能在线下商户收银台或线上合作电商平...
分期乐合作银行大盘点
分期乐模式的兴起,直接导致了背后银行合作方成为了大众关注的焦点。与其说分期乐是某个单一金融机构的专属,不如理解为一种灵活的风控与贷后服务平台,它聚合了多家银行和消费金融机构的资金,提供分期购物的解决方...
分期乐额度冻结怎么办
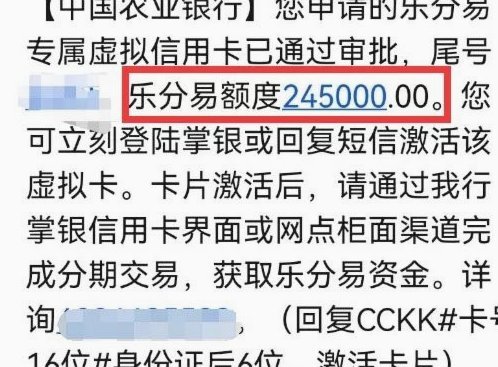
额度冻结并非无端的系统惩罚,而是风控模型对潜在风险的即时响应。当账户出现连续逾期、借贷行为异常或关联第三方数据变动时,分期乐的风控系统会自动触发限制措施以保障资金安全。用户需明白,此时的核心任务不是急...
分期乐额度怎么申请?
分期乐额度申请的核心路径始终围绕其官方渠道展开。用户需通过APP内「我的」页面进入「额度管理」模块,系统会根据账户状态推送额度评估入口。值得注意的是,首次申请或额度未激活时,系统会通过风控模型进行初步...
分期乐额度利息高吗?全面解析
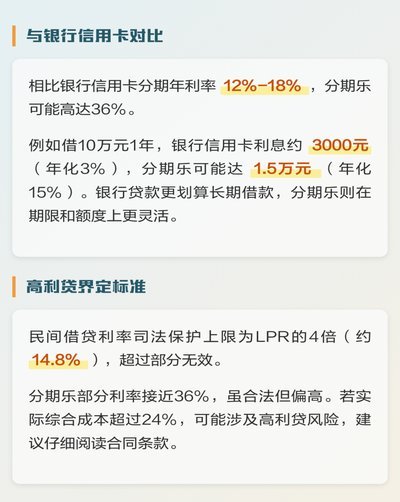
分期乐作为一种消费信贷产品,其额度在一定程度上简化了购物流程,降低了前期资金压力。然而,关于其额度利息的高低,消费者常常存在疑问。简单地回答“高”或“低”过于片面,实际情况远比这复杂。分期乐的利率并非...
分期乐微信取现还款方法详解
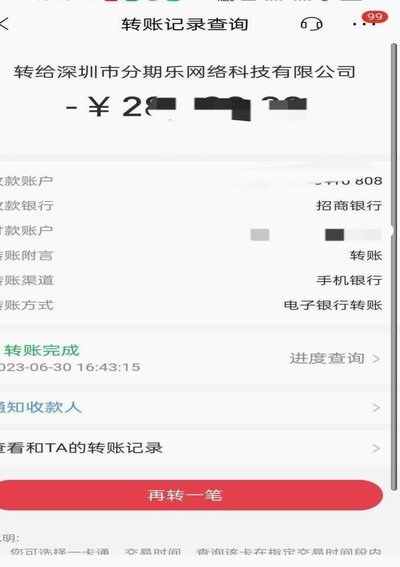
在移动支付与信贷服务深度融合的今天,分期乐微信取现作为一种新兴的消费金融方式,正悄然改变着人们的资金周转习惯。通过微信平台实现快速提现并分期偿还,这种便捷性背后隐藏着复杂的操作逻辑和潜在的风险。 ##...
分期乐额度不够?这几招帮你应对
分期乐作为一种便利的消费方式,在现代生活中备受欢迎。但面临额度不足或无法继续借钱的情况时,许多人会感到困惑和无助。这种情况下,如何应对并找到合适的解决办法,是每个消费者都需要思考的问题。 首先,可以考...
分期乐平台是正规借款吗?
分期乐作为近年来颇为热门的消费金融平台,其合法性和安全性成为了许多用户关心的焦点。 考察其正规性,并非单纯地看其业务模式或申请流程的便捷性,更需要从平台的资质、监管背景、用户评价等多角度进行综合判断。...