扫个人商户码套现?央行监管后基本不能用
个人商户码的套现逻辑建立在支付系统规则的灰色地带。当用户通过扫描个人商户二维码完成交易时,系统会将资金结算至商户账户,而商户再通过提现或转账方式转移资金。这种操作本质是利用支付通道的规则漏洞,将信用支...
分付提现合规操作指南
分付产品本身的设计决定了它无法像传统信用卡那样直接变现,这是理解后续所有操作的前提。分付本质上是一种消费信贷工具,资金流向绑定在商家端而非用户个人钱包,因此任何声称"直接提现"的操作都建立在产品架构的...
白条取现费用到底按天算吗?深度解析成本构成和计费机制
白条本质上是一个基于交易场景的短期信贷周转工具,其费用结构并非简单地按照线性计算一次性的利息支出。要准确理解取现成本是否“按天算”,核心必须深入探讨它背后的资金沉淀周期和复合利率机制。任何涉及透支或提...
抖音商家提现:全攻略与实战
### 抖音商家账户提现:深度解析与实战策略 抖音商家账户的提现机制是平台电商生态中一个不容忽视的环节,它不仅关乎资金流动,还直接影响商家的运营可持续性。作为资深专家,我观察到许多商家将提现视为日常现...
携程“拿去花”:网贷新形态还是风险?
携程拿去花取现服务是否属于网贷范畴,需从金融产品设计逻辑与监管定义的交叉点切入分析。该服务本质是携程通过自有资金池向用户提供的短期消费贷,其核心特征在于资金方为平台自身而非第三方金融机构。这种模式与传...
携程先享后付套现限制解析
携程先享后付产品底层逻辑聚焦于差旅消费结算环节,刻意限制资金流转路径以阻断直接提现或余额转换通道。平台系统为每笔交易打上商户特定标签,要求用户完成对应服务后方可进入退款流程而非提供像银行存款那样无义务...
花呗提现那些事儿
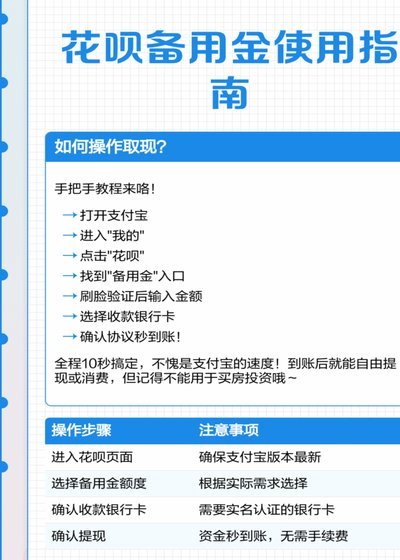
花呗提现,看似简单的一项功能,却折射出用户与平台之间信任体系的微妙变化。早期花呗的设计初衷是鼓励消费,减少购物流程中的支付摩擦,提现功能并非核心诉求。如今,随着用户对资金流动性的更高要求以及花呗自身的...
羊小贷更名背后的故事
品牌重塑背后的资本逻辑 羊小贷的更名事件折射出金融科技行业在合规化浪潮中的生存策略。当监管政策对互联网金融平台的资质要求持续收紧,传统模式的生存空间被压缩。品牌名称的调整往往伴随着业务结构的重组,例如...
微信分付利息怎么算
微信分付是一种由腾讯公司推出的金融服务产品,用户可以通过预支额度提前消费。关于如何收取利息,这涉及到金融产品的复杂运作机制。 首先,微信分付的计息方式主要基于透支金额和使用期限来决定。具体来说,当用户...
得物潮流装备交易靠谱吗
得物潮流装备交易平台的正规性一直备受关注。首先,从平台背景看,得物隶属于上海益族信息科技有限公司,成立于2010年,历经多年发展,已成为国内知名的二手奢侈品交易平台之一。其强大的资本支持和技术实力为用...