携程“拿去花”:网贷新形态还是风险?
携程拿去花取现服务是否属于网贷范畴,需从金融产品设计逻辑与监管定义的交叉点切入分析。该服务本质是携程通过自有资金池向用户提供的短期消费贷,其核心特征在于资金方为平台自身而非第三方金融机构。这种模式与传统网贷存在显著差异,前者无需接入央行征信系统,也不涉及P2P平台撮合的借贷关系,但需注意其年化利率是否触及法定红线。监管部门对"现金贷"的界定标准明确要求年化利率不得超过36%,而携程拿去花的费率结构需结合合同条款具体判断。
从用户权益保护视角看,该服务的法律风险主要集中在信息披露透明度与还款灵活性上。携程在推广时需明确告知用户资金来源、还款方式及逾期后果,但实际操作中可能存在"先享后付"的诱导性营销,导致用户对真实负债程度认知不足。这种模糊化处理容易引发争议,尤其在用户将取现金额用于非消费场景时,可能触及平台资金用途监管的灰色地带。
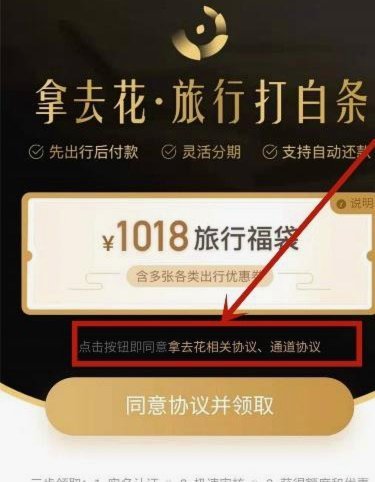
产品设计层面,携程拿去花的取现功能实质是将积分体系与信用借贷结合的创新尝试。用户通过积分兑换现金时,平台实质上是在进行信用评估与风险定价,这种模式虽未直接触达传统网贷的监管框架,但其底层逻辑已涉及借贷关系的核心要素。值得注意的是,该服务未接入央行征信系统,这与持牌消费金融公司必须履行的征信报送义务存在明显差异,可能引发合规性争议。
行业监管趋势显示,监管部门对"类金融"业务的界定日趋严格。携程若想将该服务纳入合法合规轨道,需在资金来源、利率定价、用户授权等方面建立完整合规体系。当前该服务的法律定性仍存在模糊地带,用户在使用时应特别关注合同条款中的违约金计算方式、资金使用限制等关键内容,避免因信息不对称陷入债务纠纷。
从金融消费者教育角度,该服务暴露出当前互联网平台在金融产品信息披露方面的普遍短板。携程需在用户协议中以醒目方式标注取现服务的借贷属性,明确告知资金成本与还款责任。同时应建立完善的用户教育机制,帮助用户理解"积分兑换现金"与"信用借贷"的本质区别,防止因认知偏差导致过度负债。
相关文章
美团月付退款指南:全攻略
美团月付订单的退款机制本质上是信用体系与消费行为的博弈。当用户选择月付服务时,系统会将订单金额暂存至信用额度中,形成一种预授权状态。这种模式下退款流程需遵循双重验证逻辑:首先确认交易状态是否处于可逆阶...
分期乐额度申请攻略全揭秘
## 分期乐额度申请:不止是“线上”的通道 申请分期乐的额度,并非单纯依赖于其官方APP的在线申请。虽然APP是目前主要的入口,但想要获得更高的额度,以及更高效的申请流程,需要对整个申请体系进行更...
分期乐购物额度扫码提现的风险与挑战
分期乐购物额度扫码提现,看似便捷的消费工具,其背后却蕴含着复杂的利益链和潜在风险。这种模式将分期乐平台的资金流直接连接到用户的个人账户,看似为用户提供了快速获取资金的渠道,实则可能透露出平台资金运作的...
拍拍贷钱能提现吗 真相大揭秘
拍拍贷作为国内早期的P2P平台,其资金流转逻辑始终围绕"撮合借贷"展开。平台通过技术系统将出借人与借款人匹配,资金实际流向由借款人账户接收。从技术层面看,平台本身不具备资金提取能力,其核心功能是信息撮...
提现一直中,金融系统的痛点
持续的“提现中”状态,并非单纯的技术故障提示,它本质上揭示了当代数字金融生态系统在交易流转和风控架构中的几个关键痛点。用户体验层面上感受到的卡顿,实则反映出的是资金从虚拟结算池到实体支付网络这一复杂过...
分期乐提现:信用评估与资金流转
分期乐提现的底层逻辑涉及资金流转与信用体系的双重博弈。当用户通过分期乐平台完成消费后,平台会将资金划入合作商户账户,而提现操作本质上是用户将已消费额度转化为可支配资金的过程。这一过程依赖于平台对用户信...