羊小贷更名背后的故事
品牌重塑背后的资本逻辑
羊小贷的更名事件折射出金融科技行业在合规化浪潮中的生存策略。当监管政策对互联网金融平台的资质要求持续收紧,传统模式的生存空间被压缩。品牌名称的调整往往伴随着业务结构的重组,例如从"小贷"转向"消费金融"或"普惠金融",实质是通过重新定义业务边界来规避监管风险。这种转型并非简单的名称变更,而是企业战略重心的转移——将资源向合规性更强的领域倾斜,同时通过品牌升级提升市场认知度。值得注意的是,更名往往伴随股权结构的调整,部分平台选择引入背景深厚的金融机构作为战略投资者,这种资本运作模式正在成为行业普遍现象。
合规框架下的业务重构
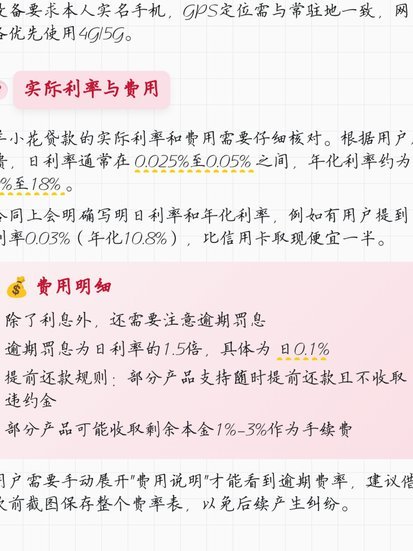
在金融监管体系不断完善的背景下,羊小贷的转型路径具有典型示范意义。其业务模式从单纯的借贷撮合转向综合金融服务,通过搭建数据中台实现风控能力的垂直整合。这种重构本质上是将分散的业务模块转化为可监管的标准化产品,例如将信用评估、资金托管、逾期管理等环节模块化,形成符合监管要求的业务闭环。值得关注的是,部分平台通过引入区块链技术实现交易留痕,既满足了合规审计需求,又为数据资产化提供了技术基础。这种技术赋能的合规路径,正在重塑金融科技企业的竞争维度。
用户价值的再定位
品牌更名带来的不仅是业务模式的调整,更是用户价值主张的重新定义。羊小贷的转型过程中,明显强化了"普惠金融"的叙事逻辑,通过降低服务门槛和优化用户体验来扩大市场覆盖面。例如在服务流程中嵌入智能客服系统,将传统的人工审核环节转化为自动化风控模型,既提升了服务效率,又降低了运营成本。同时,通过建立用户信用档案,将金融服务延伸至消费场景,形成数据驱动的生态闭环。这种从单一借贷到综合服务的转型,本质上是通过技术手段重构用户生命周期价值。
行业生态的结构性变迁
羊小贷的更名现象映射出整个金融科技生态的深层变革。当监管政策从"包容审慎"转向"精准监管",行业竞争焦点已从流量争夺转向合规能力比拼。头部机构通过并购整合实现规模效应,而中小平台则选择差异化路径寻求生存空间。这种分化导致市场呈现两极化趋势:合规化程度高的平台获得政策支持,而游离于监管之外的机构则加速出清。值得注意的是,监管科技(RegTech)的应用正在改变行业格局,通过实时监控和智能预警系统,企业能够动态调整业务策略以符合政策要求,这种技术驱动的合规能力成为新竞争壁垒。
未来竞争的维度迁移
在监管框架日益清晰的背景下,金融科技企业的核心竞争力正从流量获取转向技术壁垒构建。羊小贷的转型案例表明,企业需要在数据资产、算法模型和合规体系三个维度建立护城河。数据资产的积累通过用户行为分析和信用评估模型实现,算法模型的优化则依赖于机器学习和深度学习技术的持续迭代,而合规体系的完善需要建立贯穿业务全流程的风控机制。这种技术-数据-合规的三角模型,正在重塑行业的价值创造逻辑,使得企业必须在创新与合规之间找到动态平衡点。
相关文章
分期乐额度申请攻略全揭秘
## 分期乐额度申请:不止是“线上”的通道 申请分期乐的额度,并非单纯依赖于其官方APP的在线申请。虽然APP是目前主要的入口,但想要获得更高的额度,以及更高效的申请流程,需要对整个申请体系进行更...
分期乐商户套现现象探析
分期乐商户套现现象近年来逐渐成为金融监管和风控领域的关注焦点。这一行为,实质上是指部分商家利用消费者的信用额度进行资金周转,或者帮助消费者通过虚构交易来获取信贷资金,并将这些资金转至自己或第三方账户的...
拍拍贷钱能提现吗 真相大揭秘
拍拍贷作为国内早期的P2P平台,其资金流转逻辑始终围绕"撮合借贷"展开。平台通过技术系统将出借人与借款人匹配,资金实际流向由借款人账户接收。从技术层面看,平台本身不具备资金提取能力,其核心功能是信息撮...
分期乐提现:信用评估与资金流转
分期乐提现的底层逻辑涉及资金流转与信用体系的双重博弈。当用户通过分期乐平台完成消费后,平台会将资金划入合作商户账户,而提现操作本质上是用户将已消费额度转化为可支配资金的过程。这一过程依赖于平台对用户信...
分期乐额度提现:详细步骤指南
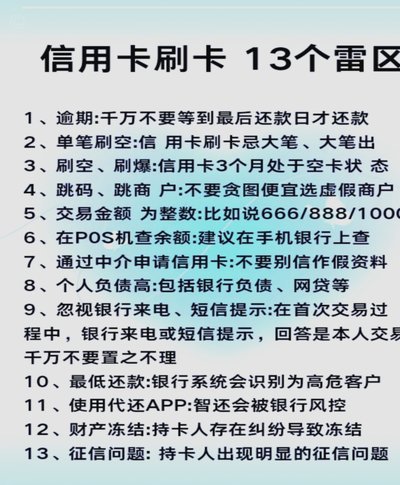
**分期乐购物额度提取的步骤详解** 首先,理解分期乐购物额度是一种特殊的信用服务。用户通过平台获得一定金额的信用额度,用于购买商品或服务,并可在规定期限内分期还款。这种模式不仅为消费者提供了便利,...
得物余额提现到银行卡多久?解析影响到账速度的因素
得物平台上的余额提现,对于依赖此渠道变现的用户来说,时间节奏至关重要。 官方给出的标准时间是1-3个工作日,但这只是一个理论值,实际体验往往受到诸多因素影响。例如,提现申请提交的时间,得物平台的风控政...