微信分期如何用才不踩坑?深度指南!
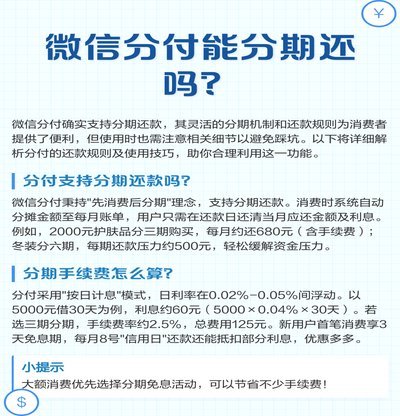
微信分期,不仅仅是支付方式的便捷延伸,更代表着一种对消费模式的微创新。它的价值体现在对“小而美”消费场景的精准捕捉上。传统电商平台上的“满减”、“秒杀”等促销活动,往往针对高客单额的商品,吸引用户进行...
揭秘分期乐:校园金融背后的变现智慧
分期乐的核心变现逻辑建立在消费金融的底层架构之上,其本质是通过用户信用额度的流转实现资金收益。平台以校园场景为切入点,将商品分期服务转化为金融工具,用户支付的每笔分期款项中,平台通过利息差获取收益。这...
分期乐额度申请攻略全揭秘
## 分期乐额度申请:不止是“线上”的通道 申请分期乐的额度,并非单纯依赖于其官方APP的在线申请。虽然APP是目前主要的入口,但想要获得更高的额度,以及更高效的申请流程,需要对整个申请体系进行更深...
海鸥APP贷款:秒批额度背后的风控与挑战
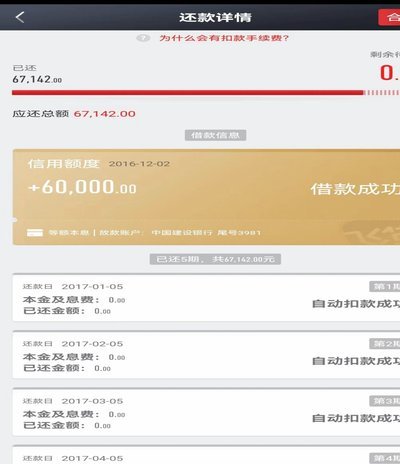
海鸥app的贷款产品以"秒批额度"为卖点,其核心优势在于简化了传统信贷的繁琐流程。用户通过手机端完成身份验证、信用评估和合同签署,整个过程在5分钟内即可完成。这种轻量化操作模式吸引了大量年轻用户群体,...
白条套现的点数秘籍
白条套现的点数计算本质上是信用评分与风险模型的博弈。不同平台的积分体系存在显著差异,例如支付宝的蚂蚁分与京东白条的信用分采用完全不同的算法逻辑。核心变量包括用户历史账单的还款稳定性、消费场景的多样性以...
美团月付套现:避开哪些关键风险?
美团月付套取现金,作为一种灵活的资金管理方式,其潜力不容忽视。然而,如同所有金融工具一样,也存在潜在的风险。对于那些积极参与并 其次,要避免的陷阱是**频繁进行交易,导致“时间成本”失控**。美团月付...
得物月付提现指南:轻松搞定
近年来,随着移动支付的普及和消费金融的发展,“得物月付”作为一种新的消费模式逐渐受到消费者欢迎。然而,对于很多用户而言,“得物月付”的提现问题往往成为一笔额外的成本负担。本文旨在为读者提供一份详细的指...
没有分付怎么办
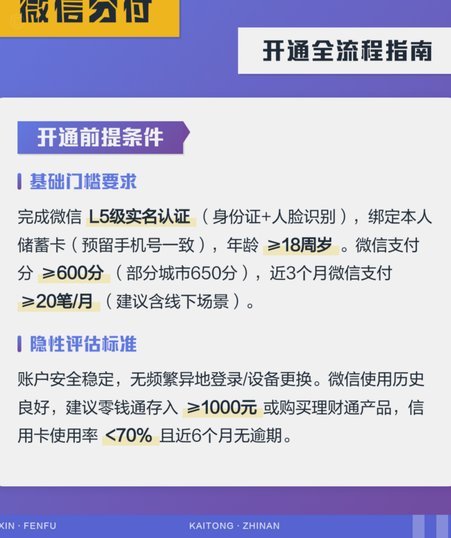
分付服务的开通机制本质上依赖于信用评估体系,其核心在于用户过往的消费行为与还款记录。对于缺乏信用记录的用户而言,传统风控模型往往难以提供有效判断,导致开通受阻。这种困境并非单纯的技术限制,而是金融系统...
分期乐撤回借款业务,透视消费金融的结构性调整
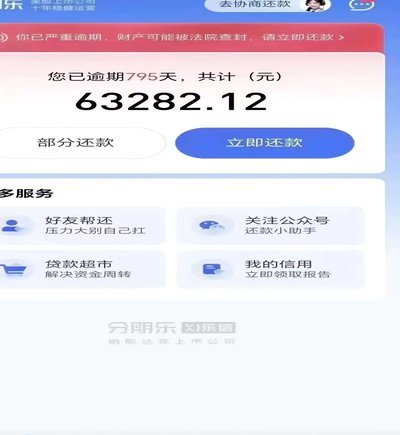
分期乐取消借款的决策背后,折射出消费金融市场的结构性调整。随着经济周期波动与消费降级趋势叠加,用户对借贷产品的风险承受力显著降低。平台在用户画像分析中发现,年轻群体的还款违约率持续攀升,而传统分期模式...
分期乐额度如何动态调整
分期乐额度的设定并非简单的数值堆砌,而是基于多重维度的动态评估体系。平台通过用户消费行为数据、还款记录、信用评分等维度构建算法模型,最终生成个性化额度。这种机制既保证了风险控制,又为优质用户提供灵活的...