没有分付怎么办
分付服务的开通机制本质上依赖于信用评估体系,其核心在于用户过往的消费行为与还款记录。对于缺乏信用记录的用户而言,传统风控模型往往难以提供有效判断,导致开通受阻。这种困境并非单纯的技术限制,而是金融系统对风险控制的必然要求。部分平台通过引入多维数据源,如社交关系链、消费场景数据等,构建了更包容的评估框架,但这类方案通常伴随更高的使用门槛与更严格的合规审查。
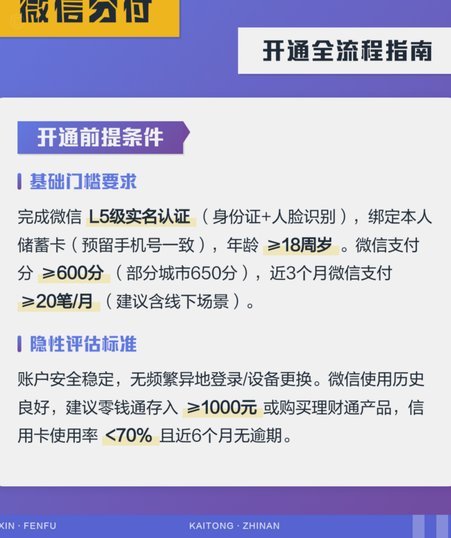
建立信用记录需要系统性规划,而非依赖单一行为。通过正规渠道办理信用卡并保持良好还款记录,或选择消费分期产品形成稳定负债结构,都是可行路径。值得注意的是,部分平台允许用户通过绑定第三方支付工具的流水数据,间接证明消费能力。但需警惕过度依赖短期借贷工具,避免因还款压力导致信用受损。长期来看,持续稳定的收入证明与消费行为的连贯性,才是构建信用资产的核心要素。
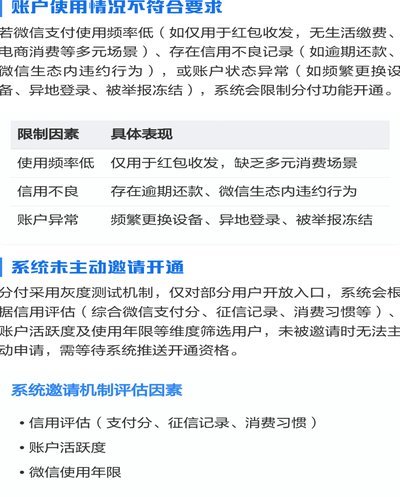
替代性解决方案中,部分金融科技公司开发了"信用预授权"模式,允许用户在特定场景下获得临时额度。此类服务通常要求绑定稳定收入来源,并通过身份验证与行为数据交叉验证。此外,部分平台提供"信用试用期",用户可通过完成指定任务积累初始信用分。这些创新模式降低了准入门槛,但本质上仍需用户展现出可预测的还款能力,而非单纯依赖信用空白状态。
信用修复策略应注重长期价值积累,而非短期投机行为。优化负债结构、提升收入证明可信度、建立稳定的消费周期,都是增强信用资质的有效手段。部分用户通过参与平台推荐的信用教育课程,系统学习信用管理知识,最终实现资质提升。值得注意的是,任何信用建设都需遵循金融规律,避免因过度借贷导致债务危机,这需要用户具备清晰的风险认知与财务规划能力。
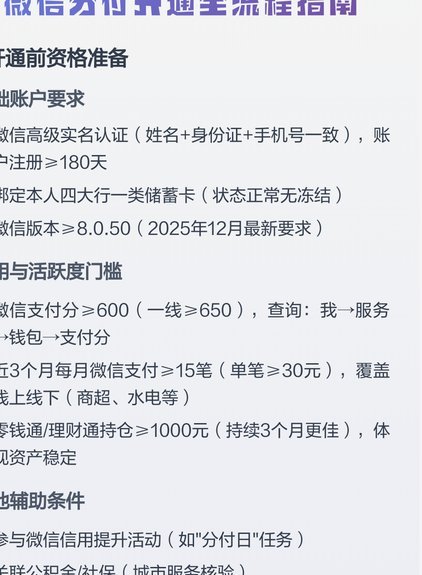
在金融生态持续演进的当下,信用评估体系正从单一维度向多维数据融合转型。用户可通过主动参与信用场景建设,逐步完善个人信用画像。但需清醒认识到,任何信用工具的使用都伴随着风险敞口,理性规划与持续优化才是实现信用价值的关键。分付服务的开通本质是信用能力的验证,而非简单的资格审批,这要求用户在参与过程中保持审慎态度与长期视角。
相关文章
微信分付“套现”:风险与防范
微信分付作为一种消费信贷产品,近年来颇受关注。然而,一些不法分子利用这一金融工具进行恶意套现活动,这不仅损害了用户的合法权益,也对金融机构造成了负面影响。针对“微信分付套出来”的现象,我们需要从多角度...
如何安全高效地套现当面花
套现当面花并非单纯的财务操作,而是一场精密的风险管理游戏,也更是一门对自身认知与市场理解的深度考验。要成功实现这一目标,首先必须摒弃“快速致富”的幻想,将它视为一种资产配置和流动性的优化策略。传统的套...
便荔卡包联系人电话修改指南
便荔卡包应用的联系人电话修改,看似简单的操作,实则涉及数据同步机制和权限管理的复杂交互。并非直接在应用内修改联系人信息,而是通过修改手机本地联系人信息,联动便荔卡包显示。用户常常误以为在便荔卡包内单独...
美团月付被封?如何解除限制?
美团月付被用于套现后,解除流程往往比最初的申请更为复杂,直接通过电话或微信客服通常无法完全解决问题。因为套现行为触犯了美团平台的规则,系统会启动风控措施,简单的人工干预往往权限不足以解锁账户。核心在于...
花呗套现征信影响大吗
花呗作为蚂蚁金服推出的信用支付工具,其核心逻辑建立在用户信用评估体系之上。当用户通过第三方平台进行套现操作时,实质上是将信用额度转化为现金流动。这种行为在金融监管框架下存在双重属性:一方面,套现行为本...
花呗提现秒到账二维码便捷支付
近年来,随着移动支付和互联网金融的快速发展,“花呗提现秒到账二维码”作为一种新的财务管理方式,在年轻人中颇受欢迎。这种操作不仅简化了资金流转的过程,还大大提高了支付效率。对于用户而言,通过“花呗提现秒...