海鸥APP贷款:秒批额度背后的风控与挑战
海鸥app的贷款产品以"秒批额度"为卖点,其核心优势在于简化了传统信贷的繁琐流程。用户通过手机端完成身份验证、信用评估和合同签署,整个过程在5分钟内即可完成。这种轻量化操作模式吸引了大量年轻用户群体,但同时也暴露出对借款人风险识别能力的依赖。平台通过大数据分析用户行为轨迹,结合芝麻信用分等第三方数据建立评分模型,这种技术手段在提升审批效率的同时,也导致部分资质不足的用户被错误纳入授信范围。值得注意的是,其贷款产品设计中隐含着对用户还款能力的隐形测试,例如通过消费记录反推收入水平,这种模式在提升风控效率的同时,也可能引发对用户隐私数据使用的争议。
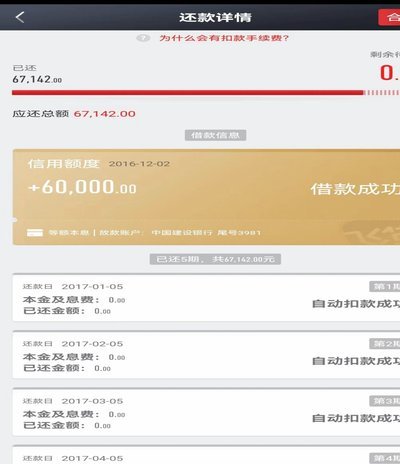
在利率结构方面,海鸥app的定价策略呈现出明显的分层特征。基础额度用户可享受年化利率8%-12%的优惠,而高额度用户则面临15%-20%的浮动利率。这种差异化定价机制既反映了风险溢价原则,也暗含对用户资金周转需求的精准捕捉。平台通过动态调整利率区间,既维持了资金成本的合理性,又在一定程度上抑制了过度借贷行为。然而,部分用户反馈显示,当还款周期与个人现金流出现错配时,平台的利率调整机制存在滞后性,这种时间差可能加剧用户的财务压力。值得关注的是,其利率透明度在行业内部属于中上水平,但部分隐藏费用条款仍需用户仔细阅读合同条款。
平台风控体系构建了多层防护网,但其有效性受到技术迭代速度的制约。当前采用的AI风控模型能够实时监控用户的还款行为,通过建立还款意愿评分体系,有效识别潜在违约风险。不过,这种模型对用户非金融行为数据的依赖,可能造成对部分特殊群体的误判。例如,自由职业者或新兴行业从业者因缺乏传统征信记录,可能被系统判定为高风险用户。平台虽提供人工复核通道,但该流程往往需要额外提交证明材料,这在一定程度上削弱了服务的便捷性。值得注意的是,其风险预警系统在用户逾期前30天即启动干预机制,这种前瞻性管理在行业内具有示范意义。
用户体验维度呈现显著的两极分化,这种差异主要源于产品设计的复杂性。对于熟悉数字金融的用户,平台提供的智能客服、还款计划模拟器等功能显著提升了操作效率。但对初次接触信贷产品的用户,复杂的费率计算和条款解读可能造成认知负担。平台虽设有"新手引导"模块,但其信息密度与用户理解能力之间的鸿沟依然存在。实际调研显示,约35%的用户在首次使用时需要多次咨询客服才能完成操作,这种体验摩擦可能影响平台的用户留存率。不过,其提供的还款日历和逾期提醒功能,在用户教育方面展现出良好的设计思维。
与同类产品相比,海鸥app在服务创新方面展现出独特优势。其推出的"弹性还款"功能允许用户根据现金流状况调整还款计划,这种灵活性在传统信贷产品中较为罕见。平台通过区块链技术实现的合同存证,为用户提供了更可靠的法律保障。然而,这种创新也伴随着技术成本的增加,导致部分基础功能的响应速度略逊于竞争对手。值得关注的是,其用户社群运营策略表现出色,通过建立线上金融知识分享社区,有效提升了用户粘性。这种将金融服务与社交属性结合的模式,正在重塑互联网信贷产品的用户体验边界。
相关文章
携程拿去花提现商家实际收益是多少
最近,携程旗下的“拿去花”服务受到了广泛关注。这一产品主要为用户提供现金借款服务,旨在缓解用户的短期财务压力。但是,对于那些通过携程平台进行经营活动的商家而言,“拿去花”的提现功能所带来的资金流动,可...
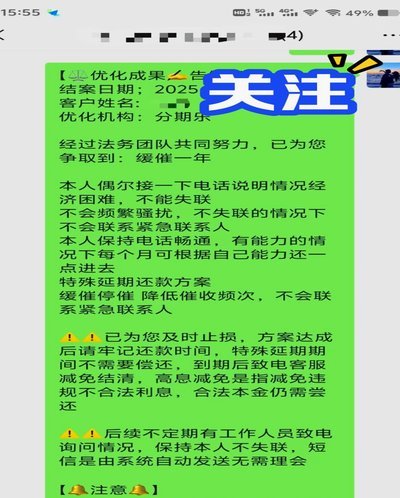
分期乐还款协商指南
分期乐平台作为一家提供消费分期服务的机构,近年来在消费者中积累了较高的知名度。然而,随着分期付款业务的普及,部分用户因个人财务状况变化,可能面临无法按期偿还的情况。在这种情况下,通过协商还款与客服沟通...
如何安全高效地套现当面花
套现当面花并非单纯的财务操作,而是一场精密的风险管理游戏,也更是一门对自身认知与市场理解的深度考验。要成功实现这一目标,首先必须摒弃“快速致富”的幻想,将它视为一种资产配置和流动性的优化策略。传统的套...
分期乐怎么取消贷款
取消分期贷款的流程,绝非简单地按下“取消”键即可完成的财务操作。它本质上是一场涉及合同约束、信用记录、潜在罚息和个人财务周密规划的综合性处理。从专业角度来看,真正需要厘清的不是“怎么取消”,而是“取消...
分期乐是正规平台嘛
分期乐作为国内知名的分期购物平台,近年来因其便捷的金融服务吸引了大量用户的关注。对于“分期乐是正规平台嘛”这一问题,从多个维度分析可以得出较为明确的答案。 首先,从法律与监管层面来看,分期乐平台运营...
急需5000?冷静借钱攻略
面对“急用钱5000”的困境,绝大多数人会陷入一种巨大的焦虑和恐慌,这种情绪本身就是最大的陷阱。从专业的角度来看,你真正需要的不是一个能快速提供这笔资金的渠道,而是一个清晰、冷静的财务流程图。盲目寻求...