如何系统提升花呗额度
持续提升花呗额度的核心,并非仅仅是“按时还款”,而是一场深入的信用行为模型优化战。银行和消费信贷平台评估的关键维度,是从“你是否能还得上”升到“你使用信贷的稳定性、预测性和风险可控性”。要想系统性地触发提额机制,必须建立一套持续且完美的还款履历,这要求用户不能简单地把花呗当作一个备用钱包,而要把它融入一个稳定的、可预测的消费周期中。这意味着,在额度达到临界值之前,保持适度的、不超负荷的负债使用,用规律的消费频率告诉风控系统:这是一个低风险、高粘度的优质用户。当你的资金流和还款节奏呈现出高度的规律性和不可中断性时,系统才会认为增加额度是风险可控的,从而主动为你提升信用水位。
深入分析信贷风控算法,发现使用效率的优化远比单纯的还款频率更具决定性。用户需要学会的不是“怎么花”,而是“如何花”。最佳策略在于保持一个健康的“负债利用率”(Credit Utilization Ratio)。过低的利用率,会让人怀疑你的消费能力;而利用率过高,则会触发极高的风险警报。理想的区间,是在平台允许的安全范围内进行有节奏的、稳定的支出,让花呗成为一个“补充性”的资金垫层,而不是主要的资金来源。同时,注意分散你的消费场景。将花呗用于支付不同品类、不同周期的商品,能让你的消费画像更加丰富立体,打破了平台对单一使用模式的预期,构建出更全面的财务行为数据,这极大地增加了信用评估的权重和可信度。
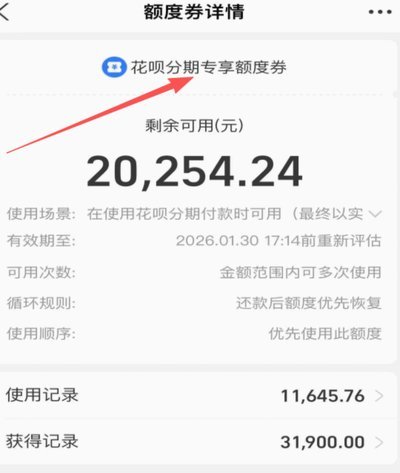
除了日常还款记录,更关键的是要关注你的“信用负债结构”的优化。这涉及的范畴远超一次次的还款记录,而是关于你整体的财务责任布局。如果你的其他信贷产品(如信用卡、贷款等)近期有大规模的提额、增加额度或新增高额负债,你的风险敞口也会被放大,从而可能导致花呗的提额审慎。因此,提额并非是孤立的事件,而是你整体信用管理状态的系统性结果。这意味着,在追求高额度的时候,必须同步进行其他信贷账户的稳健管理,避免出现任何短期的、突发性的“财务刺激”行为。从宏观上看,稳定性和长期规划的展现,比短期爆发式的消费增量更为有效。
从数据科学的角度审视,提升花呗额度依赖的是“优质数据点的积累”和“异常值的消除”。每一个消费凭证、每一个准时还款的记录,都是在给算法喂养高质量的训练数据。如果你的生活消费往往集中在特定月份,或是突然出现过多次滞纳金,这些“异常数据点”都会成为系统判定风险的依据。真正的加速提额路径,在于实现消费数据的“时间维拉均匀化”和“事件维拉规律化”。将消费频率平稳地分布在各个月,让系统看到一个持续、匀速、无波动的消费生命周期。当系统认为你具备了持续的、稳定支付的能力和消费需求时,它就会主动给你最高的信用额度,这才是最自然、最难以逆转的信贷提升路径。
相关文章
花呗提现异常?原因揭秘
花呗提现异常往往与支付系统底层逻辑存在隐性关联。当用户触发提现操作时,系统会通过多维度风控模型进行实时校验,包括账户信用评分、交易行为轨迹、设备指纹匹配等。高风险账户可能因触发反欺诈机制而被临时冻结提...
分期乐:解锁消费力,它如何运作?
分期乐绝非一个简单的信贷聚合页面,它构建的是一个高效的、以“信用稀缺性”为核心驱动力的消费加速器。其本质,是在庞大的商品需求池与个体短期购买力缺口之间架起一座极度优化、极易跨越的金融桥梁。这个平台深谙...
微信分期付款的“潜规则”:深度揭秘消费陷阱与利用技巧
微信分期付,看似便捷的消费方式,实则为商家提供了更深度的用户画像数据和更高的转化率。然而,对于消费者而言,其潜在的“陷阱”也日益显现。巧妙地“套出”微信分期付,并非简单意义上的反向操作,而是理解背后的...
分期乐额度提现:详细步骤指南
**分期乐购物额度提取的步骤详解** 首先,理解分期乐购物额度是一种特殊的信用服务。用户通过平台获得一定金额的信用额度,用于购买商品或服务,并可在规定期限内分期还款。这种模式不仅为消费者提供了便利,...
京东白条如何快速转微信零钱
京东白条作为京东金融生态中的信用支付工具,其资金流转场景正逐步扩展至第三方平台。用户若需将白条额度转化为微信零钱,需通过京东支付体系搭建桥梁。当前主流方案依托京东金融开放接口,通过绑定微信支付商户号实...
分期乐借款攻略:大学生如何用?
分期乐作为校园消费金融的典型代表,其借款逻辑建立在用户信用画像与消费行为数据的深度结合上。平台通过绑定校园卡实现资金监管,将借款额度与用户消费频次、还款记录形成动态关联。例如,某高校学生连续三个月按时...