京东白条如何快速转微信零钱
京东白条作为京东金融生态中的信用支付工具,其资金流转场景正逐步扩展至第三方平台。用户若需将白条额度转化为微信零钱,需通过京东支付体系搭建桥梁。当前主流方案依托京东金融开放接口,通过绑定微信支付商户号实现资金划转。值得注意的是,该过程需满足京东白条授信额度与微信支付账户的实名认证一致性,且单日提现限额通常受京东金融风控策略约束。
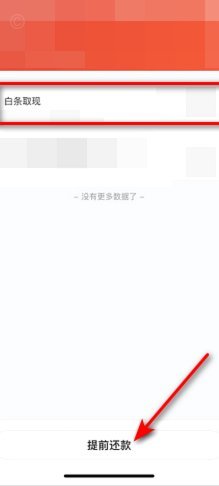
针对不同用户需求,可选择三种核心路径:其一为京东支付提现至微信零钱通,通过京东金融APP内「我的钱包」模块完成操作,系统将自动匹配微信支付接口;其二为借助京东白条账单还款功能,将额度转化为京东钱包余额后,通过微信支付的「零钱通」进行资金转移;其三为通过京东金融开放平台接入第三方支付渠道,但需注意该方式可能涉及额外手续费及资质审核门槛。
实际操作中需特别关注资金流转时效性,京东支付提现通常在1-3个工作日内到账,而通过微信零钱通的跨平台划转可能产生1-2日延迟。值得注意的是,部分用户反馈在特定时段会出现系统对接异常,建议优先选择京东金融APP内直接提现路径。此外,需警惕第三方平台的隐性收费,建议通过京东金融官方渠道完成资金流转以保障安全性。
对于高频次提现需求用户,可申请开通京东白条的「快速提现」服务,该功能通过提升风控模型评分实现资金流转加速,但需满足连续3个月按时还款记录。同时建议用户定期查看京东金融账户的提现记录,确保资金流转符合自身财务规划,避免因额度使用过度影响后续信用评估。
相关文章
分付提现攻略:安全高效提现指南
分付作为一种便捷的支付工具,其提现功能为用户提供了将账户余额转至银行卡或其他指定收款方式的选择。然而,在使用这一服务时,了解正确的提现方法和注意事项至关重要。首先,确保您已绑定有效的银行账户,并保持账...
揭秘分期乐:校园金融背后的变现智慧
分期乐的核心变现逻辑建立在消费金融的底层架构之上,其本质是通过用户信用额度的流转实现资金收益。平台以校园场景为切入点,将商品分期服务转化为金融工具,用户支付的每笔分期款项中,平台通过利息差获取收益。这...
得物额度:消费金融新玩法
“得物额度取现平台”并非单一的软件,而是一个围绕得物平台生态构建的信用金融服务体系。要理解其本质,需要将其拆解为几个核心组成部分。首先,得物本身就是一个C2M(消费者-制造商)电商平台,聚合了大量潮品...
花呗“套现”:风险与防范
近年来,互联网金融产品蓬勃发展,“花呗”作为支付宝提供的一项消费信贷服务,在便捷支付的同时也带来了一系列使用上的疑问和讨论。特别是关于如何“套用”花呗的资金这一话题,引发了广泛的关注。从法律合规、风险...
网店套现商家识别与平台投诉应对
## 网店套现商家寻踪:识别与平台投诉的深度解析 网店套现现象的泛滥,对正规经营者造成了巨大冲击,也暴露了平台在商家资质审核、数据监控等方面的潜在漏洞。要有效打击此类行为,首先需要掌握识别套现商家...
分期不用征信?揭秘平台如何“看”你信用画像的秘密
“分期乐不上征信,我查过”这句话背后,隐藏着比单纯的征信影响更深层次的问题。单纯的查询结果不能代表整个情况,尤其是在数字金融领域,消费者与平台之间的信息披露和数据利用呈现出一种微妙的权力不对等关系。很...