揭秘花呗提现背后的秘密陷阱
花呗的本质是一个消费信贷额度,而非传统意义上的现金存储账户。试图将信贷额度直接兑换为提现的物理现金,必须跳脱出对“提款机”的认知,转而理解其背后的资金循环机制。从资金流向的专业角度看,任何从花呗获取现金的行为,本质上都不是一次简单的资金划转,而是一场经过第三方交易链条的“货款置换”行为。用户实际操作的路径,往往是通过购买具有高流动性或可二次变现价值的商品或服务,消耗花呗的信用额度,随后再利用这些变现的货物或服务价值,通过其他渠道(如转卖或代购)完成回笼现金。理解这一流程的关键在于,每一次提现都伴随着商品属性的附加和交易环节的复杂化,远远超出了单一的信贷支出概念。
深度分析其资金成本,提现过程的成本结构极其复杂,远非单纯的利息覆盖。用户需警惕的,是除了原始的循环利息之外,还可能叠加的操作手续费、过桥资金费,以及由于周期过长而累积的时间价值损耗。当信贷资金在多重环节中流动时,每一次的延期和周转,都会极大地拉长资金占用周期,使得用户实际的资金成本呈指数级增长。从风险控制的角度看,将信贷额度用于非必要的、难以快速变现的支出,极易导致回款链条断裂,从而陷入偿债周期难以打破的资金陷阱。专业理财建议始终强调:将花呗额度用于偿还固定支出或高确定性消费,远优于将其视为可变现的、用于周转的浮动资金。
如果目标是获取现金,更科学的财物规划路径是回归传统金融产品。将花呗额度作为备用金,只能在紧急、高确定性的场景下使用。对于需要较大周转资金的情况,应优先考虑银行的受监管贷款产品或正规的理财垫资计划。这些产品的定价模型更为透明,资金的用途和时间周期都具备明确的合规性。一旦资金需求已经明确,盲目依赖信贷平台的周转能力,不仅增加了用户的时间成本,更重要的是,它大大提高了用户潜在的财务风险敞口。高效的资金管理,核心在于用最稳定的资本形式,去覆盖最刚性的支出需求。
综上所述,将花呗视为一个临时的、高杠杆的消费缓冲垫,其价值在于提升即时消费的购买力,而非作为现金周转的可靠工具。真正的专业用户,不会将信贷工具与现金替代品混淆。他们严格区分了信用支付(Credit Payment)和流动现金(Liquid Cash)的界限。因此,每一次的额度使用,都必须基于清晰的财务预算模型,并伴随着严格的到期日回款计划。掌握这种信贷的结构性认知,是实现负责任消费的第一步,也构成了避免资金错配、维护个人信誉健康的铁律。
相关文章
美团月付取现商家能看到什么信息?
美团月付取现机制的透明度一直是商家关注的焦点,关于商家是否能直接看到用户月付取现的具体信息,答案并非简单的“能”或“不能”。美团平台的设计初衷并非完全公开用户数据,而是为了平衡用户隐私保护和商家经营需...
拿去花卡提现可行吗
一张典型的“拿去花卡”,本质上是经过金融机构设计并限定了支付场景属性的虚拟资产载体。从核心机制层面探讨,它设计的初衷与功能受限的边界,使其直接实现大额现金提现的路径天然被阻断。这并非简单的操作限制,而...
美国羚羊峡谷的光影奇遇
羚羊峡谷位于美国亚利桑那州北部的干旱地区,是地球上最为壮观的地貌之一。峡谷分为上峡谷和下峡谷两部分,分别因光线穿透而呈现出奇妙的色彩变化,成为摄影爱好者与自然探索者的天堂。 进入峡谷的方式需通过预约...
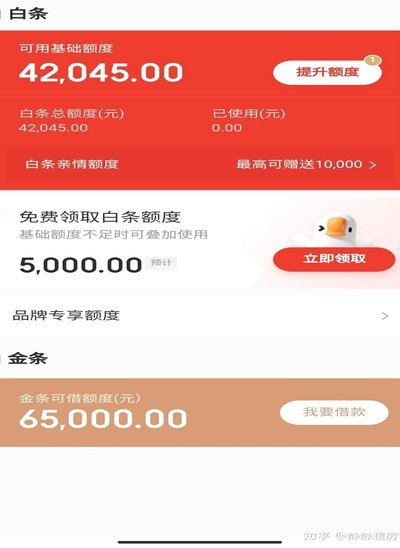
白条额度如何快速提升
白条额度的动态调整机制本质上是算法对用户行为轨迹的实时评估。支付宝的风控系统通过多维数据建模,将消费频率、还款稳定性、账户活跃度等参数转化为信用评分。当用户出现高频小额交易或短期集中消费时,系统会触发...
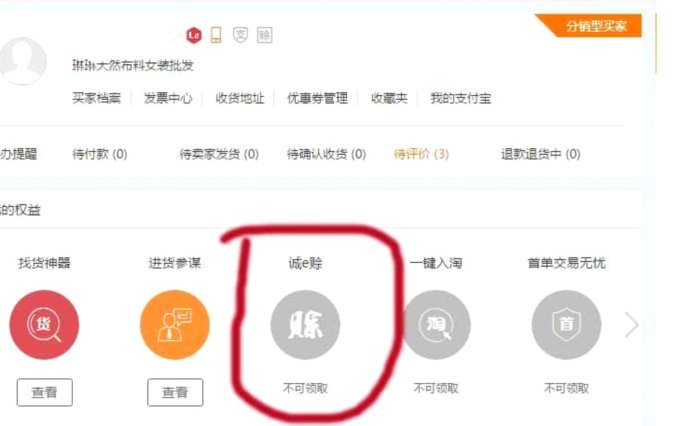
先采后付模式下的套利手法解析
近年来,先采后付模式作为一种新型供应链金融工具逐渐受到企业青睐。诚e赊作为其中的一种实践形式,其核心在于帮助供应商解决资金流转难题。然而,在这种模式下,也存在一定的操作风险和道德风险,有人试图通过不当...
白条额度提现的风险与陷阱:商家和消费者的警惕指南
近年来,随着互联网金融的快速发展,"白条额度提现商家"这一现象逐渐成为公众关注的热点话题。表面上看,这似乎是一种便捷的融资方式,但实际上背后隐藏的风险和问题不容忽视。 从风险管理的角度来看,"白条...