分付提现正确操作指南:避免风险的关键步骤
分付提现,作为一种便捷的金融服务方式,在日常生活中日益受到欢迎。正确理解并掌握分付提现的方法,不仅能提升个人财务管理效率,还能有效避免不必要的财务损失。首先,需明确分付属于信用支付工具,并非传统意义上的贷款服务,因此提现前应充分了解自己的信用状况和还款能力。其次,选择正规途径进行操作至关重要。通过官方渠道或授权合作平台申请提现,确保信息安全和个人隐私不被泄露。此外,在提交提现申请时务必仔细阅读相关条款与细则,特别注意手续费、到账时间及逾期还款规则等关键信息。
值得注意的是,分付提现并非无条件的现金获取方式。用户需根据自身信用等级及使用情况决定是否申请提现,并及时归还欠款以维护良好的信用记录。对于
相关文章
美团月付取现商家能看到什么信息?
美团月付取现机制的透明度一直是商家关注的焦点,关于商家是否能直接看到用户月付取现的具体信息,答案并非简单的“能”或“不能”。美团平台的设计初衷并非完全公开用户数据,而是为了平衡用户隐私保护和商家经营需...
得物现金账户怎么用
得物现金账户的运作逻辑本质上是平台对交易场景的金融化重构。在潮玩交易高频的背景下,现金账户通过预存资金形成即时支付能力,相较于传统支付方式具备更高的流动性优势。用户在购买限量球鞋或潮玩时,现金账户能有...
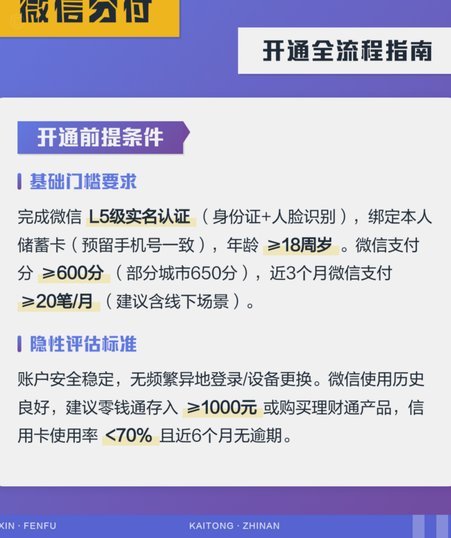
没有分付怎么办
分付服务的开通机制本质上依赖于信用评估体系,其核心在于用户过往的消费行为与还款记录。对于缺乏信用记录的用户而言,传统风控模型往往难以提供有效判断,导致开通受阻。这种困境并非单纯的技术限制,而是金融系统...
分期乐怎么取消贷款
取消分期贷款的流程,绝非简单地按下“取消”键即可完成的财务操作。它本质上是一场涉及合同约束、信用记录、潜在罚息和个人财务周密规划的综合性处理。从专业角度来看,真正需要厘清的不是“怎么取消”,而是“取消...
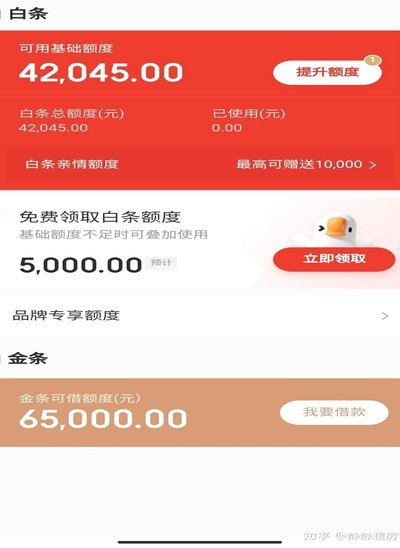
白条额度如何快速提升
白条额度的动态调整机制本质上是算法对用户行为轨迹的实时评估。支付宝的风控系统通过多维数据建模,将消费频率、还款稳定性、账户活跃度等参数转化为信用评分。当用户出现高频小额交易或短期集中消费时,系统会触发...
得物平台真品保障机制揭秘
探讨得物商品的真伪,本质上是在讨论一种“中心化鉴别机制”的信任边界。与传统C2C平台的直接交易模式不同,得物的商业逻辑并非单纯的撮合,而是通过建立一套物理隔离的查验流程,将商品的流转路径强行截断在仓库...