分期购物“套现”:信用陷阱
## 分期购物套现:一场以信用为赌注的游戏
分期乐等平台的兴起,为消费者提供了便捷的分期付款服务。但一些人将这种支付方式异化为套现工具,通过虚假交易获取现金,这背后隐藏着巨大的风险。
套现行为本质上是信用的滥用。商家与消费者达成"默契",通过虚构商品需求完成交易,在平台提供的免息分期政策下套取资金。这种操作看似巧妙地绕过了传统贷款的门槛,实则是对个人信用的一次透支。
从风险敞口来看,套现行为往往演变为多重负债。当多个平台授信额度叠加,个人还款能力将面临严峻考验。一旦经济状况出现波动,逾期违约的风险便会集中爆发,不仅影响个人征信,更可能引发连锁反应。
平台方也在不断收紧风控措施。通过大数据分析和信用评估模型识别异常交易,建立风险预警机制。但对于刻意规避监管的套现行为,单靠技术手段难以完全杜绝,仍需多方合力进行治理。
对消费者而言,这种"寅吃卯粮"的生活方式并不可取。过度依赖分期购物可能导致收入与支出严重失衡,最终陷入偿债困境。理性消费、合理规划才是个人财务健康之道。
相关文章
如何正确操作拿去花的提前结清
想要提前结清拿去花,首先需要理清“提前还款”与“全额结清”在金融逻辑上的细微差别。很多用户习惯于在账单日之前提前支付当月款项,但这仅仅是缓解了当期的还款压力,并未真正降低整体的利息成本。真正的提前结清...
分期乐怎么取消贷款
取消分期贷款的流程,绝非简单地按下“取消”键即可完成的财务操作。它本质上是一场涉及合同约束、信用记录、潜在罚息和个人财务周密规划的综合性处理。从专业角度来看,真正需要厘清的不是“怎么取消”,而是“取消...
白条额度如何快速提升
白条额度的动态调整机制本质上是算法对用户行为轨迹的实时评估。支付宝的风控系统通过多维数据建模,将消费频率、还款稳定性、账户活跃度等参数转化为信用评分。当用户出现高频小额交易或短期集中消费时,系统会触发...
得物月付怎么玩儿
得物月付的使用逻辑本质是平台对年轻消费群体即时满足需求的精准捕捉。核心用户画像呈现为18-30岁潮玩爱好者,其消费行为具有冲动性强、决策周期短、追求限量商品等特征。平台通过月付功能将传统分期模式转化为...
净值超10元的基金,哪些值得你重点关注?
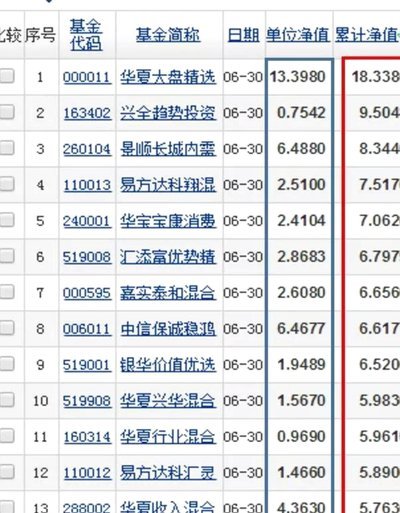
基金净值突破10元,意味着该基金规模庞大且表现出色。但这仅仅是表面现象,更深层次的含义需要我们仔细解读。首先,反映了投资者对该基金的认可和信任,高净值往往代表着基金投资策略的有效性和管理团队的实力。其...
京东付费额度:提现流程与注意事项
京东付费额度作为平台资金流转的重要工具,其取现流程涉及多重风控节点与操作细节。商家在使用额度时需明确其本质属性——该额度本质上是平台授信的短期流动性工具,而非传统意义上的银行账户余额。当用户触发取现需...