拍拍贷借款流程轻松掌握
拍拍贷,作为在线借贷平台的佼佼者,其操作流程简便易懂,为用户提供了一种便捷的资金获取方式。然而,仅仅了解流程是不够的,需要深入理解其中的细节和风险控制机制才能做出明智的决定。申请流程分为信息提交、审核通过、放款三个阶段。用户需提供个人信息、收入证明等资料进行在线填写,平台会根据用户的信用评分、借款金额以及还款能力进行风险评估。
审核通过后,系统会自动生成贷款合同,并提示用户确认相关条款,签订电子合同便可完成申请流程。放款方式多样化,可以选择银行卡转账或第三方支付平台,资金会在短时间内到帐。然而,在享受便利的同时,也需谨慎对待借贷行为。
拍拍贷的利息水平相对较高,用户需要仔细阅读贷款协议中的各项条款,了解具体的利率、罚息规则等内容,避免后期产生额外费用。此外,还款计划必须事先制定,确保按时足额偿还贷款,避免逾期导致信用评分下降,甚至引发法律纠纷。
更重要的是,用户需理性看待借贷需求,不要将借贷视为解决所有问题的万能工具。拍拍贷提供的资金应该用于合理用途,例如创业、购置生活用品等,切勿用于投资或赌博等高风险活动。过度依赖借贷不仅会加重经济负担,还会影响个人信用记录和未来发展。
总而言之,拍拍贷的借款操作流程简单易行,但用户需谨慎评估自身情况,理性选择借贷方式,并严格遵守相关规定,避免陷入债务陷阱。在享受便捷的同时,更要注重风险控制,确保安全、合法地使用金融服务。
相关文章
得物余额提现:真相与困境
得物余额账户的提现问题,远比表面上的简单“可以/不可以”复杂得多。理解其本质,需要深入分析得物平台的商业模式、用户权益保障以及平台的运营逻辑。得物的核心价值在于其强大的供应链和社交裂变机制,它并非传统...
得物余额是如何产生的?
得物余额的生成机制本质上是平台流量转化与用户行为的耦合产物。当用户完成商品交易后,系统会根据消费金额与积分比例进行动态分配,这种分配并非简单的资金沉淀,而是基于用户活跃度与消费频次的算法模型。例如,高...
羊小咩逾期处理:用户与平台的平衡之道
近日,“羊小咩现金借款逾期一天”的话题在网络上引起了广泛讨论,借款平台的逾期处理机制成为了公众关注的焦点。对于借款平台而言,逾期现象是无法完全避免的,但其处理方式直接关系到用户体验与企业信誉。羊小咩作...
诚e赊套路:价值如何快速变现
信用资产的变现,核心始终指向一个无法定价,却又最稀缺的要素:**可信赖的系统性锚点**。当我们讨论“诚”与“赊”结合的套现机制时,我们谈论的并非单纯的物货交换,而是一套基于信任链条的价值转移模型。最容...
如何避免被风控拦截?花呗套花呗背后的风险与防护
花呗作为蚂蚁集团推出的信用支付工具,其核心逻辑建立在用户信用评分体系之上。部分用户通过拆分消费场景、分段申请分期等方式,试图在系统层面实现额度的循环使用。这种操作往往依赖于对平台风控规则的精准把握,例...
白条取现额度如何计算
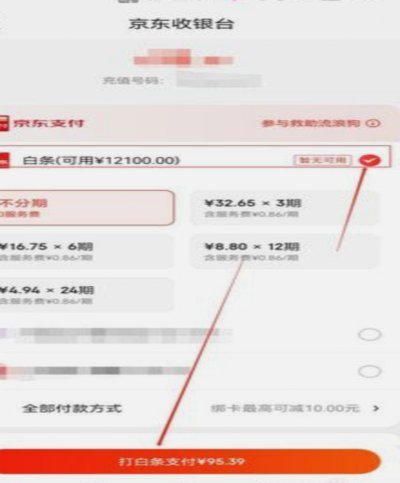
白条额度取现的实际计算过程,绝非一个简单的减法公式,它是一个由风控模型、交易行为和系统生命周期共同交织的动态信用评估结果。从机制层面理解,首先要区分“总额度”与“可用额度”。总额度是平台基于用户综合信...