微信分付转账给对方会收取手续费吗?
微信分付作为一种信用支付方式,旨在为用户提供更多的支付选择。然而,在实际使用过程中,很多用户关心的一个问题是:“用微信分付对方收钱是否会产生手续费?”这一问题的答案并不单一,它取决于具体的交易场景和平台规则。
首先,从技术角度来看,微信分付本质上是基于微信支付的金融服务产品。当用户通过微信分付进行付款时,并没有直接产生额外的手续费。这是因为无论是微信支付还是银行转账等其他方式,在大多数情况下,发起方(即使用分付的一方)并不会因交易而产生费用。但在某些特定场景下,如商家使用第三方收款码或小程序收取款项时,则可能涉及平台的服务费。
其次,需要关注的是具体的收费标准与规则。不同类型的商户、不同的支付工具甚至国家和地区的法律也可能会影响手续费的计算方式。例如,在某些情况下,银行可能会根据交易金额向收单机构(即接受付款的一方)收取一定比例或固定额度的手续费。因此,用户在使用分付前最好先了解清楚相关服务条款。
综上所述,虽然直接通过微信支付平台进行分付操作通常不会产生额外费用,但在涉及第三方支付渠道时则需留意可能存在的服务费。作为消费者,在选择支付方式之前,应当充分了解各项费用及相关政策,以确保自己的权益不受损害。
相关文章
秒到打赏:即时反馈下的创作生态
“拿去花秒到”这个现象,最初于短视频平台兴起,迅速蔓延至电商直播、社交媒体互动等多个场景,并非单纯的打赏行为,而是消费者情感投射与内容价值确认的复杂互动。它反映了一种即时反馈机制,用户通过快速且高额的...
白条套现的点数秘籍
白条套现的点数计算本质上是信用评分与风险模型的博弈。不同平台的积分体系存在显著差异,例如支付宝的蚂蚁分与京东白条的信用分采用完全不同的算法逻辑。核心变量包括用户历史账单的还款稳定性、消费场景的多样性以...
得物额度:消费金融新玩法
“得物额度取现平台”并非单一的软件,而是一个围绕得物平台生态构建的信用金融服务体系。要理解其本质,需要将其拆解为几个核心组成部分。首先,得物本身就是一个C2M(消费者-制造商)电商平台,聚合了大量潮品...
分期乐额度图怎么看
“分期乐额度在哪看额度图”这个看似简单的问题,实际上关乎用户在金融产品上的风险管理和消费规划。我们常常看到分期乐的额度图,它是一个直观的展示,但其真正价值在于理解如何根据图上的不同区域来判断自己的实际...
得物余额是如何产生的?
得物余额的生成机制本质上是平台流量转化与用户行为的耦合产物。当用户完成商品交易后,系统会根据消费金额与积分比例进行动态分配,这种分配并非简单的资金沉淀,而是基于用户活跃度与消费频次的算法模型。例如,高...
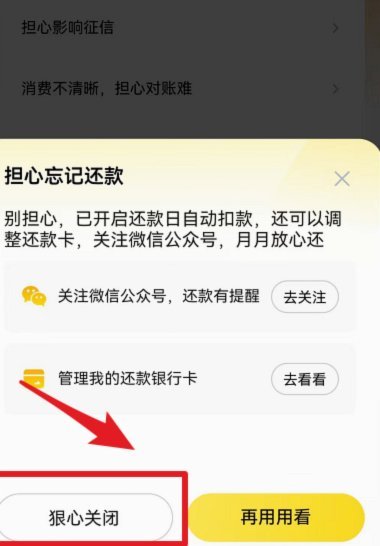
美团月付取消流程详解
美团月付的取消流程并非简单的操作按钮点击,其背后涉及用户信用评估体系与平台风险控制机制的交互。用户在APP内找到“我的钱包”入口后,需进入“月付管理”页面完成取消操作,但这一路径可能因版本迭代而变动。...