携程拿去花的资金来源解析
携程“拿去花”服务的金融链条涉及多重参与方,其核心逻辑并非单一银行直接放款,而是依托第三方支付平台与持牌金融机构的协同。该产品本质是消费金融场景的延伸,用户授权后,资金可能通过银联云闪付、支付宝或微信支付等通道流转,最终由具备消费贷资质的持牌机构完成放款。这种模式既规避了传统银行审批流程的繁琐性,又通过大数据风控模型实现了风险分层,体现了互联网金融对传统信贷体系的重构。
从银行合作视角观察,携程并未与某家银行形成独家放款关系,而是通过开放API接口接入多家持牌机构。这种多机构协作模式既保障了资金供应的稳定性,也通过竞争机制压低了综合资金成本。值得注意的是,部分银行可能通过与携程合作的第三方平台间接参与资金供给,这种嵌套式合作在消费金融领域已成常态,但对用户而言,资金来源的透明度仍存在提升空间。
在用户隐私保护层面,携程的信贷数据处理面临双重挑战:一方面需满足监管对个人信息保护的严格要求,另一方面又要为合作金融机构提供必要的风险评估参数。这种矛盾促使携程采用联邦学习等隐私计算技术,在不暴露原始数据的前提下完成风险建模,这种技术路径的选择既体现了行业创新,也反映了金融监管与商业需求的博弈。
监管科技的演进正在重塑这类服务的合规边界。随着《个人信息保护法》和《金融数据安全分级指南》的落地,携程必须在数据脱敏、权限控制和审计追踪等环节建立更完善的合规体系。这种合规成本的增加,客观上推动了消费金融产品从粗放扩张向精细化运营转型,也促使平台方在产品设计初期就嵌入合规基因,而非事后补救。
相关文章
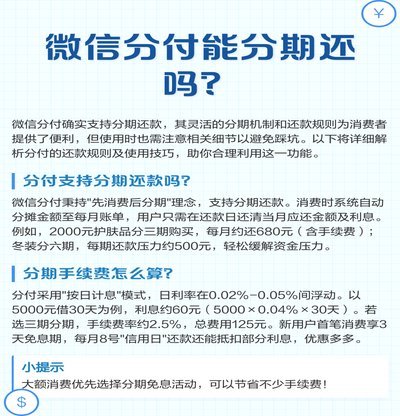
微信分期如何用才不踩坑?深度指南!
微信分期,不仅仅是支付方式的便捷延伸,更代表着一种对消费模式的微创新。它的价值体现在对“小而美”消费场景的精准捕捉上。传统电商平台上的“满减”、“秒杀”等促销活动,往往针对高客单额的商品,吸引用户进行...
花呗白条怎么提到微信?小心避坑指南
近年来,阿里巴巴推出的“蚂蚁花呗”产品中的“白条”功能,在用户中越来越受欢迎。它允许用户先消费后付款,并且享有一定的免息期和信用额度,方便了许多人的购物需求。然而,有些用户 首先,值得注意的是,目前...
白条额度如何快速提升
白条额度的动态调整机制本质上是算法对用户行为轨迹的实时评估。支付宝的风控系统通过多维数据建模,将消费频率、还款稳定性、账户活跃度等参数转化为信用评分。当用户出现高频小额交易或短期集中消费时,系统会触发...
美团月付套现有多难?深度拆解平台风控壁垒
美团月付的套现逻辑始终围绕信用评估与资金流向监控展开。平台通过用户消费频次、账单金额、还款记录等维度构建信用画像,形成动态风控模型。当用户试图通过多账户绑定、分期付款或关联商户套现时,系统会捕捉到异常...
得物月付怎么玩儿
得物月付的使用逻辑本质是平台对年轻消费群体即时满足需求的精准捕捉。核心用户画像呈现为18-30岁潮玩爱好者,其消费行为具有冲动性强、决策周期短、追求限量商品等特征。平台通过月付功能将传统分期模式转化为...
京东付费额度:提现流程与注意事项
京东付费额度作为平台资金流转的重要工具,其取现流程涉及多重风控节点与操作细节。商家在使用额度时需明确其本质属性——该额度本质上是平台授信的短期流动性工具,而非传统意义上的银行账户余额。当用户触发取现需...