拍拍贷:P2P平台的高效匹配与真实体验
拍拍贷作为国内早期的P2P平台,其核心价值在于重构了传统金融的供需匹配逻辑。通过算法模型将借款人与出借人直接对接,平台实现了资金流转效率的跃升。这种去中介化的模式降低了交易成本,但也对信息透明度提出更高要求。平台在撮合过程中形成的信用评估体系,实质上是对借款人资质的深度挖掘,这种数据驱动的风控机制成为其早期竞争力的关键。然而,随着行业监管趋严,平台在合规性建设上的投入力度,直接影响着其可持续运营能力。
用户在实际使用中常反馈的体验差异,折射出平台服务的多维特征。快速审批流程背后是大数据风控系统的实时运算,但借款成本的透明度仍存在争议。部分用户发现实际利率与宣传存在偏差,这种信息不对称现象源于借贷合同中的隐藏条款。平台在利率结构设计上,既需要平衡市场竞争力,又要符合监管对年化利率的上限规定,这种双重约束导致产品定价策略呈现复杂性。用户的真实体验往往取决于其信用评级与平台风控模型的匹配程度。
风控体系的进化轨迹,揭示了平台应对行业风险的策略演变。从初期依赖第三方征信到建立自有风控系统,平台在数据采集维度持续拓展。通过整合多维度行为数据,构建的借款人画像逐渐精细化,这种动态评估模型能更精准预判违约概率。但算法模型的局限性同样存在,比如对新型风险的识别滞后性,这促使平台在技术迭代中不断引入机器学习等前沿手段。风控能力的提升直接关系到平台的资产质量,进而影响用户的资金安全感知。
行业生态的变迁重塑了平台的竞争格局。随着监管政策的细化,合规成本显著增加,这促使平台从单纯撮合者向综合金融服务商转型。部分平台开始布局资产证券化业务,试图通过金融创新缓解流动性压力。这种转型带来的影响是双面的:既可能拓展盈利空间,也可能加剧业务复杂性。用户在选择平台时,需要综合考量其业务模式的可持续性、风险控制的成熟度以及服务体验的稳定性,这些因素共同构成了平台价值的评判标准。
相关文章
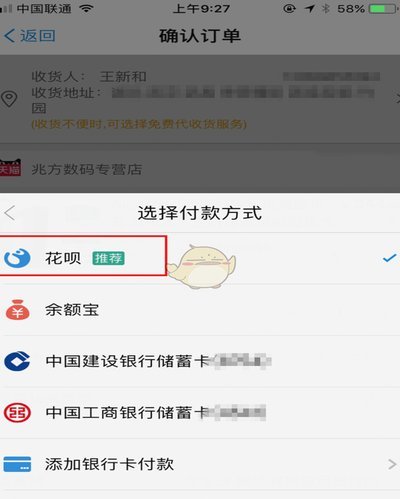
花呗套现风险探析
### 花呗套现风险探析:从操作手法到合规边界 近年来,花呗套现行为在消费金融领域引发广泛关注。作为蚂蚁借呗的关联产品,花呗的信用额度套取不仅涉及技术性操作,更隐含复杂的金融风险链条。从操作层面看,...
分期乐平台电话及定位
分期乐,作为一种快速崛起的消费金融平台,其运营模式与传统银行信贷存在显著差异。它并非传统意义上的银行,而是依托大数据风控和场景合作,为用户提供便捷的分期付款服务。理解分期乐的“平台”属性至关重要,它本...
花呗消失了?原因和影响分析
近年来,随着消费金融行业的快速发展,“花呗”作为一种便捷的支付方式,在用户中广泛使用。然而,最近一些用户反映“花呗”似乎从他们的生活中消失了。这背后究竟发生了什么? 首先,我们需要了解的是,2020...
分期不用征信?揭秘平台如何“看”你信用画像的秘密
“分期乐不上征信,我查过”这句话背后,隐藏着比单纯的征信影响更深层次的问题。单纯的查询结果不能代表整个情况,尤其是在数字金融领域,消费者与平台之间的信息披露和数据利用呈现出一种微妙的权力不对等关系。很...
黄金价格波动解读
黄金现货交易价是金融市场中一个备受关注的焦点,其波动往往与宏观经济环境、地缘政治局势以及市场情绪密切相关。作为一种重要的贵金属资产,黄金不仅具有保值功能,还被广泛用于投资和投机活动。黄金现货交易市场的...
多种方式任你选
现金获取的路径选择涉及多维度的策略分析,不同场景下需匹配差异化的解决方案。传统金融机构的ATM网络覆盖广泛,但取现额度与手续费存在明显差异,部分银行对非签约账户的取现限制较为严格。第三方支付平台的现金...