花呗月付套现:风险与技巧
花呗月月付的套现逻辑本质上是利用平台信用额度的流动性差,通过拆分账单周期实现资金周转。操作者通常会通过多账户分摊还款压力,将单笔消费拆解为多个周期的账单,再借助第三方支付工具进行资金转移。这种模式依赖于平台对账单拆分的审核机制,需精准把握消费金额与还款周期的匹配度,避免触发风控阈值。实际操作中,需同步监控账户的信用评分变化,确保套现行为不会导致额度冻结或信用降级。
套现行为对用户信用体系的侵蚀具有隐蔽性,但长期来看会形成系统性风险。平台通过算法模型持续优化风险识别能力,例如对高频次拆单、跨账户资金划转等行为进行行为轨迹分析。当套现规模超过平台设定的预警阈值时,系统会自动启动额度限制或交易拦截机制。这种动态博弈使得套现成本随操作频率呈指数级上升,最终形成难以持续的恶性循环。
技术层面的突破往往依赖于对平台规则的深度解构。部分从业者通过逆向工程分析账单生成算法,发现特定消费场景下的还款周期存在可预测性。例如在节假日促销期间,平台对账单拆分的审核强度会阶段性降低,形成短暂的操作窗口。但这种技术红利具有时效性,随着平台风控体系的迭代升级,此类漏洞会被快速封堵。
替代方案的探索逐渐转向合规性更强的金融工具。部分用户开始尝试将花呗额度转化为信用卡现金分期,通过银行间的资金池实现套现目的。这种模式虽规避了平台直接监管,但需承担更高的手续费成本,并可能引发银行对过度授信的审查。当前市场已出现专门提供此类服务的第三方平台,其核心竞争力在于对多账户资金流转的优化配置能力。
相关文章
花呗如何套现转支付宝现金安全攻略
近年来,随着移动支付的普及与发展,“花呗”成为了众多消费者日常购物的重要金融工具之一。作为一种信用贷款服务,它允许用户在指定商户处使用其额度进行消费,并在规定的期限内归还款项。然而,在某些情境下,一些...
花呗转现金平台的金融风险
信贷资产与即时现金的结构性错位,是驱动“花呗转现金平台”需求背后的核心经济动力。从金融理性的角度审视,任何虚拟信用额度的兑换为实际流动资金,本质上都是一次高风险、高杠杆的资金跨界转移。用户将虚拟的购物...
微信备用金如何开通?全面了解信用额度和使用机制
微信备用金的开通流程需要用户主动触发信用评估机制。在微信支付界面进入"钱包"功能后,通过"零钱"入口可查看备用金服务入口。系统会基于用户绑定的银行卡状态、实名认证信息、社交关系链数据进行初步筛选。值得...
网贷平台的信用博弈与风险挑战
网贷平台的借贷逻辑本质上是数据驱动的信用博弈。平台通过算法模型对用户进行多维画像,将消费记录、社交网络、设备信息等碎片化数据转化为信用评分。这种非传统风控体系打破了银行信贷的物理边界,但同时也放大了数...
净值超10元的基金,哪些值得你重点关注?
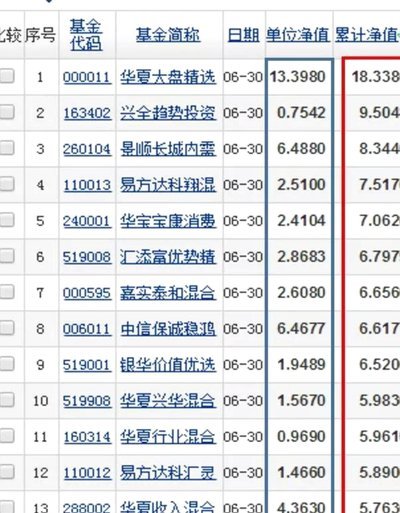
基金净值突破10元,意味着该基金规模庞大且表现出色。但这仅仅是表面现象,更深层次的含义需要我们仔细解读。首先,反映了投资者对该基金的认可和信任,高净值往往代表着基金投资策略的有效性和管理团队的实力。其...
京东付费额度:提现流程与注意事项
京东付费额度作为平台资金流转的重要工具,其取现流程涉及多重风控节点与操作细节。商家在使用额度时需明确其本质属性——该额度本质上是平台授信的短期流动性工具,而非传统意义上的银行账户余额。当用户触发取现需...