携程拿去花:安全便捷的旅行信用服务
互联网金融的深度渗透,让“拿去花”这类信用产品不再是独立的借贷工具,而是携程生态内消费场景的延伸。这种基于消费行为数据的信用授信,其核心逻辑在于通过精准的场景匹配,降低了用户在旅行决策过程中的资金压力。用户在使用时,不应仅将其视为一种应急手段,而应理解其作为一种流动性管理工具的属性,通过合理的额度规划,实现旅游预算与个人现金流的平滑对接。
针对用户关心的“携程拿去花哪里还款”这一操作路径,其设计初衷是高度集成化与透明化的。还款的核心入口始终锚定在携程App内的“拿去花”专属频道。用户只需进入该功能模块,即可实时查看账单明细、剩余额度及到期提醒。此外,通过绑定银行卡或利用关联的支付工具设置自动扣款,是避免逾期风险的最优策略。这种闭环式的操作设计,减少了由于支付渠道跳转带来的信息不对称,确保了每一笔还款记录都能在系统内即时同步,实现账务管理的实时性。
评估平台可靠性时,不能脱离其背后的合规架构。拿去花并非单一的借贷主体,而是携程与持牌金融机构深度合作的产物。这意味着,所有的授信额度、利率计算以及催收流程,均受到国家金融监管部门的严格约束。这种“平台提供流量与场景,银行提供资金与合规”的模式,从根本上规避了非正规小贷平台的乱象。其背后的大数据风控模型,基于携程海量的真实消费轨迹,构建了一套严密的信用评价体系,这种信用背书本身就是平台可靠性的坚实支撑。
尽管金融工具提供了极高的便利性,但使用者必须建立起稳健的财务逻辑。信用额度的本质是透支未来的购买力,因此,管理好还款周期不仅是为了维护征信,更是为了维持个人财务结构的健康。建议用户在建立还款提醒机制的同时,审慎评估自身的偿还能力,避免过度依赖信用扩张导致的杠杆过高。在数字化金融时代,能够灵活运用信用额度并保持良好还款习惯的人,才能真正从这种高效的金融工具中获得长期的价值增益。
相关文章
分付套现的运作原理、流程与风险控制全解析
分付套现,实质上是一种利用金融工具,特别是银行承兑汇票和商业承兑汇票,实现资金流动和短期融资的复杂模式。它并非简单的“借钱还钱”,而是围绕着“未到期”的支付凭证构建起的整个生态系统。理解“怎么用”关键...
拼多多退款纠纷自救指南:如何高效解决退货问题?
### 拼多平台诚信退纠纷处理:如何高效到账的关键一步到位 遇到退款问题,需明确申请条件清晰界定责任,平台介入标准,避免模糊导致二次争议。证据收集完整,买家卖家需主动沟通顺畅,原则坚持。买家防骗,...
花呗转现金平台的金融风险
信贷资产与即时现金的结构性错位,是驱动“花呗转现金平台”需求背后的核心经济动力。从金融理性的角度审视,任何虚拟信用额度的兑换为实际流动资金,本质上都是一次高风险、高杠杆的资金跨界转移。用户将虚拟的购物...
美国羚羊峡谷的光影奇遇
羚羊峡谷位于美国亚利桑那州北部的干旱地区,是地球上最为壮观的地貌之一。峡谷分为上峡谷和下峡谷两部分,分别因光线穿透而呈现出奇妙的色彩变化,成为摄影爱好者与自然探索者的天堂。 进入峡谷的方式需通过预约...
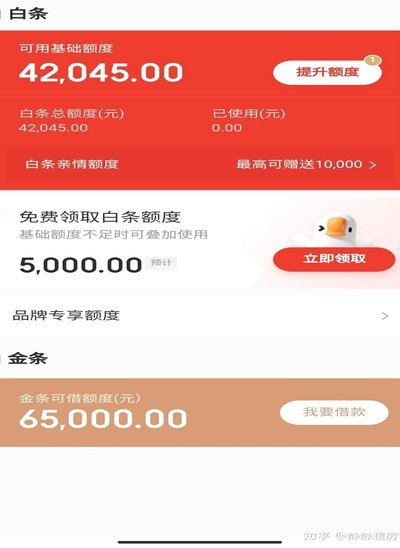
白条额度如何快速提升
白条额度的动态调整机制本质上是算法对用户行为轨迹的实时评估。支付宝的风控系统通过多维数据建模,将消费频率、还款稳定性、账户活跃度等参数转化为信用评分。当用户出现高频小额交易或短期集中消费时,系统会触发...
花呗平台:安心畅聊指尖
花呗平台电话作为支付宝生态中的关键服务节点,其存在本质上是对信用消费场景中用户需求的精准回应。当用户面对账单异常、额度调整或分期规则疑问时,电话渠道成为最直接的解决方案入口。这种即时性沟通方式打破了传...