揭开分期乐消费金融平台的真实身份
用户初次接触分期乐,往往是被其嵌入电商与娱乐场景的便捷入口所吸引。表面上看,这是一个主打“先享后付”的消费信贷工具,为大学生及年轻群体提供资金周转方案。然而剥离掉这些表层功能,其本质是连接消费者购买力与金融机构资金需求的中间桥梁。它通过整合线下商户资源与线上流量,构建起一个庞大的消费金融生态闭环。这种模式不仅降低了消费者的即时支付门槛,同时也依赖背后复杂的资方对接体系来维持流动性。在商业逻辑中,平台并不直接生产商品,而是通过信用中介的角色,将分散的小额信贷需求转化为标准化金融资产进行流转。
探究其运作内核,必须审视资金源头与风控逻辑。早期的互联网借贷模式高度依赖高息覆盖坏账,但在监管收紧后,分期乐转向更合规的资方合作,包括银行ABS及信托产品等多元化渠道。风险模型的搭建不再单纯追求放款规模,而是深入挖掘用户行为数据,评估真实偿债能力。这意味着平台在从流量红利向资产质量转型的过程中,不得不承受利润空间被压缩的现实压力。金融行业的周期性波动直接影响其信贷资产表现,这种对资本市场的深度依赖,决定了其不能仅靠单一业务线维持长期健康运营。
公众对于分期乐身份的追问,很大程度上源于过往关于催收方式及利率上限的争议。随着监管层发布整顿网贷意见,此类公司被纳入更严格的准入与监测体系。曾经的激进扩张策略被迫收敛,合规成本成为核心考量变量。这标志着行业从野蛮生长进入精耕细作的阶段。用户不再仅仅视为借款工具,而是开始关注金融服务的透明度与公平性。企业若要维持品牌信誉,必须在满足风控效率与保护消费者权益之间寻找微妙平衡点。任何触碰监管红线或损害用户体验的行为,都会迅速引发舆论危机,迫使管理层调整战略方向以应对政策风向变化。
站在行业演进视角,分期乐目前的定位已逐渐从单一信贷平台向综合生活服务生态延伸。它试图通过跨界合作增强用户粘性,减少单纯对利息收入的依赖。在金融科技浪潮下,这类机构面临着技术迭代与商业模式重构的双重挑战。未来的生存空间取决于能否在合规框架内找到新的增长曲线,比如供应链金融或特定场景下的信用赋能。对于投资者而言,理解其真实的资产负债表结构比表面估值更为重要。最终,这不仅仅是一家互联网公司,更是受金融牌照约束的持牌金融机构,必须在国家宏观政策与微观市场机制的夹缝中寻求稳健发展路径。
相关文章
花呗客服电话如何找
关于“花呗平台的电话号码是多少”这一问题,用户常常会遇到这样的困扰。实际上,阿里巴巴旗下的蚂蚁金服提供了多种联系方式供消费者咨询和求助,包括在线客服、官方公众号和微博等渠道。尽管这些非电话形式的信息交...
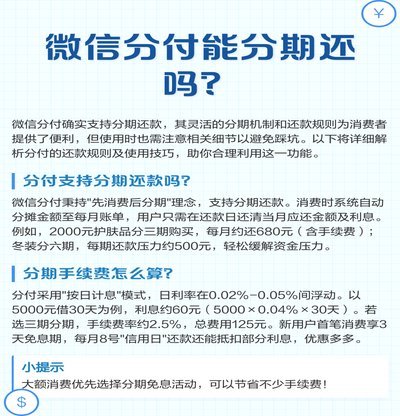
微信分期如何用才不踩坑?深度指南!
微信分期,不仅仅是支付方式的便捷延伸,更代表着一种对消费模式的微创新。它的价值体现在对“小而美”消费场景的精准捕捉上。传统电商平台上的“满减”、“秒杀”等促销活动,往往针对高客单额的商品,吸引用户进行...
如何安全高效地套现当面花
套现当面花并非单纯的财务操作,而是一场精密的风险管理游戏,也更是一门对自身认知与市场理解的深度考验。要成功实现这一目标,首先必须摒弃“快速致富”的幻想,将它视为一种资产配置和流动性的优化策略。传统的套...
便利卡是什么意思
便利卡是一种金融支付工具,它通过嵌入或链接的形式将银行卡的功能与电子钱包相结合,提供了一种便捷的消费体验。这种卡片或应用程序通常能够满足用户日常小额交易的需求,同时兼具传统信用卡的安全性和现代移动支付...
如何高效规划桃多多提现收益?
桃多多平台的快速发展,催生了用户对提现便利性的更高需求。与其将“套现”理解为规避规则的行为,不如将其视为优化资金流动的手段。最简单有效的做法并非寻找漏洞或捷径,而是精细化地掌握平台的结算周期与个人消费...
网贷平台的信用博弈与风险挑战
网贷平台的借贷逻辑本质上是数据驱动的信用博弈。平台通过算法模型对用户进行多维画像,将消费记录、社交网络、设备信息等碎片化数据转化为信用评分。这种非传统风控体系打破了银行信贷的物理边界,但同时也放大了数...