花呗信用额度如何合理变现
将花呗理解为实打实的现金等价物,本质上是对其金融属性的误解。我们必须视其为一套**短周期的循环信用工具(Revolving Credit Facility)**,其核心价值并非“兑换”现金,而是提供了一个管理和优化短期资金流转的平台。从资深金融操作的角度来看,探讨“花呗如何兑现现金”更准确的论点应该是探讨“如何将信用额度最大化地转化为可控的流动性”。任何试图绕过官方支付通道的直接提现行为,本质上都是在进行高风险的资金挪用,并会触发额外的手续费或违约警示。因此,专业的分析视角,必须从信用产品的结构性应用入手,而非简单的金额转换。
资金结构化是最稳健的变现路径。当需要将花呗的信用额度转化为实质性的可用资金时,必须锚定它最初的支付场景。这并非指单纯的“取现”,而是指将信用额度用于支付具有确定价值的服务或商品,从而完成一次完整的、可追踪的购买行为。例如,使用花呗支付教育费用、购买必需的电子产品或缴纳订阅服务,这建立的是一个清晰的“支付价值-获得服务”的链条。每一次成功的、结构化的支付,都在实实在在地消耗信用额度,并在结算周期完成后,转化为实时的资金流入。核心原则是:信用工具必须服务于真实的消费需求,任何偏离消费用途的提款尝试,无论表面上多么便捷,都只是加剧了用户的资金空转风险和潜在的利息支出。
更进一步的深入分析,涉及到了对第三方资金流转模式的风险识别。在市场上流传的,通过所谓的“过桥”或“代收代付”等方式实现花呗到现金的变现渠道,从专业角度看,其本质是一种灰色地带的资金拆借行为。这种模式高度依赖于中间环节的信任机制和资金匹配,极易卷入高额的隐性手续费、操作层面的不透明风险,以及个人隐私泄露的敞口。这些所谓的“快速提现”服务,剥离了花呗的原始信用保障和支付安全层,将一个标准的支付凭证转化为一个缺乏监管的个人信用负债。任何涉及过桥和高额费率的非官方操作,都应被视为高风险的金融套利行为,远离这些通道是保护个人财务资产的最佳实践。
综上所述,实现花呗资金流转的专业路径,必须回归到信用债务的优化管理维度。最高效的“兑现”并非指提前获得现金,而是指通过精密的支付规划,实现信用债务的结构性对冲。用户应重点关注支付周期末的资金回笼点,通过合理的商品购买时机,确保支付和还款的时间差能够最大化地为自身的现金流创造缓冲期。这意味着,将花呗视为一个账期管理工具,而非一个提款机。持续对消费习惯进行复盘,将高额支付行为分解为小额、高频次的支付组合,最终目标是最小化循环利息的产生,从而实现信用额度最高效的“价值释放”,这是最高级的资金管理技巧。
相关文章
花呗怎么用才高?
“套花呗”这个说法,在金融行业内,并非指通过欺诈手段获取花呗信用,而是指通过巧妙的利用花呗的功能、规则和消费习惯,达到提升个人可用额度、加速积分积累、以及更灵活地进行消费的目的。理解“套花呗”的核心,...
如何安全高效地套现当面花
套现当面花并非单纯的财务操作,而是一场精密的风险管理游戏,也更是一门对自身认知与市场理解的深度考验。要成功实现这一目标,首先必须摒弃“快速致富”的幻想,将它视为一种资产配置和流动性的优化策略。传统的套...
分期乐购物额度关闭方法
要关闭分期乐购物额度,首先要了解平台的相关规定。通常情况下,在“我的”或“设置”页面中可以找到相关的选项,点击进入后,根据提示操作即可。值得注意的是,部分用户可能会遇到没有直接关闭按钮的情况,这时需要...
急需5000?冷静借钱攻略
面对“急用钱5000”的困境,绝大多数人会陷入一种巨大的焦虑和恐慌,这种情绪本身就是最大的陷阱。从专业的角度来看,你真正需要的不是一个能快速提供这笔资金的渠道,而是一个清晰、冷静的财务流程图。盲目寻求...
花呗套现手续费揭秘,小心诈骗陷阱
“套现”的本质行为,是让支付工具偏离其最初设定的商业闭环,将其从“支付购买力”强行转化为“实物资金”。这种模式的风险内核,绝非简单地支付一笔手续费用能够概括的。从金融技术和风控管理的角度审视,每一次非...
净值超10元的基金,哪些值得你重点关注?
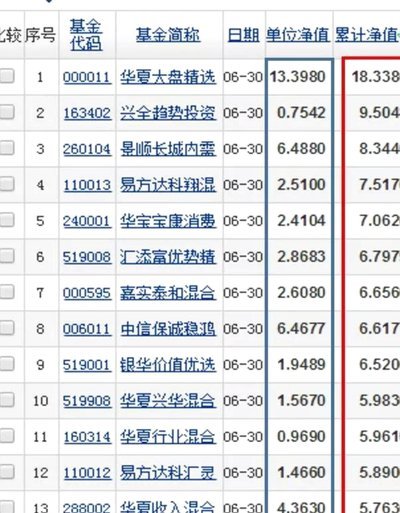
基金净值突破10元,意味着该基金规模庞大且表现出色。但这仅仅是表面现象,更深层次的含义需要我们仔细解读。首先,反映了投资者对该基金的认可和信任,高净值往往代表着基金投资策略的有效性和管理团队的实力。其...