携程“拿去花”:便捷还是债务陷阱?
携程“拿去花”并非单纯的消费工具,它是平台化金融在旅游场景下深度渗透的产物。从商业逻辑来看,这标志着OTA(在线旅行社)正在从单一的订单撮合者向闭环生态系统转型。通过将信贷额度与预订环节无缝衔接,平台成功捕捉了用户在出行决策瞬间的资金缺口,实现了流量变现与用户粘性的双重提升。这种基于特定消费场景的金融服务,本质上是在利用信用评估体系为用户的“出行欲望”提供即时流动性支持,其背后的核心价值在于降低了用户预订高价值旅游产品的门槛。
在操作层面,“拿去花提现”之所以能获得极高的用户关注度,核心驱动力在于极简的交互体验与几乎无感的准入门槛。传统的贷款流程往往伴随着繁琐的身份验证与漫长的审批周期,而依托于携程庞大的订单数据与消费行为画像,该功能的提现路径被缩短到了点击之间。然而,这种高度流畅的数字化体验也隐匿着一种“认知陷阱”:当资金提取的摩擦力降至极低时,用户对借贷成本的警觉性也会随之下降。这种便捷性在提升用户体验的同时,实际上模糊了消费支出与负债扩张之间的界限。
深挖其财务逻辑,用户在关注如何实现提现的同时,更应审视隐藏在操作背后的利息成本与还款周期。许多用户往往只看到了额度的实时到账,却忽略了年化利率(APR)在分期方案中的真实权重。在进行“拿去花”提现决策时,分期手续费的计算方式、还款日期的设定以及是否存在提前还款违约金,这些细节决定了这笔资金究竟是缓解压力的“及时雨”,还是加速债务滚动的“催化剂”。缺乏对复利逻辑和账单结算规则的深度理解,极易导致用户在看似轻松的操作中陷入长期的财务负担。
从更宏观的视角审视,这种基于场景的信贷工具要求使用者具备极高的金融素养与理性控制力。随着移动支付与平台金融的进一步融合,消费与借贷的边界将变得越来越模糊。对于用户而言,利用“拿去花”来优化出行现金流是一种聪明的财务调度,但前提是必须建立在严格的预算管理之上。我们需要警惕那种利用额度扩张实现的“伪消费升级”,避免让便捷的提现功能演变成一种不可控的生活方式侵蚀。真正的金融智慧,不在于如何快速获取资金,而在于如何在享受数字化便利的同时,始终保持对负债边界的清晰认知。
相关文章
现货黄金深度解析:多维度的走势预测指南
近来,全球市场风云变幻,其中最为引人关注的莫过于现货黄金价格走势。由于其天然具有的避险属性和金融工具双重身份,现货黄金的价格变动往往能反映出多种宏观经济因素的变化趋势。 首先,从经济基本面来看,美...
花呗怎么用才高?
“套花呗”这个说法,在金融行业内,并非指通过欺诈手段获取花呗信用,而是指通过巧妙的利用花呗的功能、规则和消费习惯,达到提升个人可用额度、加速积分积累、以及更灵活地进行消费的目的。理解“套花呗”的核心,...
花呗客服电话如何找
关于“花呗平台的电话号码是多少”这一问题,用户常常会遇到这样的困扰。实际上,阿里巴巴旗下的蚂蚁金服提供了多种联系方式供消费者咨询和求助,包括在线客服、官方公众号和微博等渠道。尽管这些非电话形式的信息交...
白条开通详细步骤指南
在当今社会,阿里巴巴旗下的“花呗”产品中的“白条”服务以其便捷的支付方式和灵活的分期付款选项吸引了大量用户。然而,对于新用户来说,了解如何开通“白条”服务并不总是轻而易举。本文将深入探讨开通“白条”服...
花呗套现:风险与后果全解析
近期,“花呗”这一信用支付工具备受关注。然而,有些用户出于个人需求或急用资金的考虑,产生了“套现”的想法。但需要强调的是,任何形式的套现行为均存在法律和道德风险,且违背了金融服务公司的初衷与规定。...
净值超10元的基金,哪些值得你重点关注?
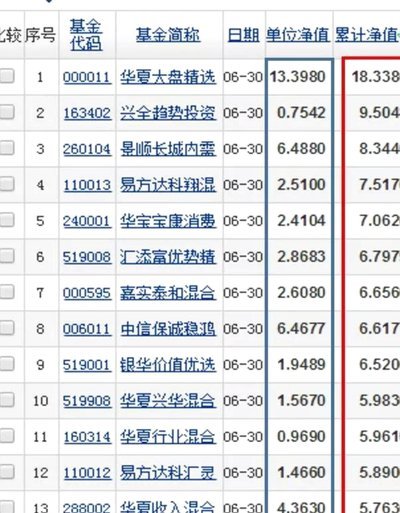
基金净值突破10元,意味着该基金规模庞大且表现出色。但这仅仅是表面现象,更深层次的含义需要我们仔细解读。首先,反映了投资者对该基金的认可和信任,高净值往往代表着基金投资策略的有效性和管理团队的实力。其...