花呗取款平台新模式解析
花呗取款平台的兴起,并非简单的金融创新,而是用户信用消费习惯与资金流动性需求的必然产物。最初,花呗的设计核心在于鼓励消费,通过“先消费,后还款”的模式刺激经济活力。然而,随着用户对花呗使用场景的拓展,从最初的购物支付,逐渐延伸至日常周转、应急资金等多种需求。花呗取款,正是满足这种多元需求的一种方式。其背后蕴含着对用户信用数据的深度挖掘和风险评估。平台需要精准识别用户还款能力,平衡用户取款需求与自身坏账风险,这需要远超传统银行信贷的风控模型。花呗取款平台的差异化竞争,也体现在手续费率、取款额度、到账速度以及针对不同用户的个性化服务上。成功的平台,往往能提供便捷高效的取款体验,同时有效控制坏账率,实现可持续发展。
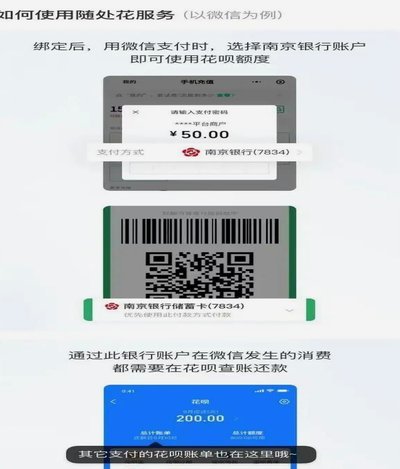
花呗取款平台的合规性始终是行业关注的焦点。尽管多数平台宣称符合相关法律法规,但其业务模式与传统金融机构存在显著差异,监管边界也并非泾渭分明。关键在于如何界定“取款”行为的性质——是信用消费的延伸,还是变相的现金贷款?不同性质决定了不同层级的监管要求。高额手续费、过度依赖用户数据、缺乏充分的风险提示等问题,都可能引发消费者的权益受损。因此,完善的监管框架至关重要,不仅要明确平台的资质要求、资金来源、信息披露义务,更要建立有效的用户投诉处理机制和风险预警体系。监管创新需要与业务创新同步进行,既要鼓励行业发展,更要坚决杜绝金融乱象。
从用户体验角度来看,花呗取款平台的竞争核心在于便捷性与安全性。用户
花呗取款平台的发展,也对传统金融机构带来了一定的冲击。传统的信贷业务,往往需要复杂的资质审核和抵押担保,而花呗取款平台则凭借大数据风控技术,实现了快速便捷的信贷服务。这迫使传统银行加快数字化转型,提升服务效率和用户体验。然而,花呗取款平台并非完全取代传统银行,两者之间存在互补关系。传统银行在资金来源、风险管理、信贷经验等方面具有优势,而花呗取款平台则在技术创新、用户体验、精准营销等方面具有优势。未来,两者之间可能会出现更多合作模式,例如银行与花呗平台共同推出金融产品、银行利用花呗平台拓展客户等。
值得注意的是,花呗取款平台的长期发展,离不开对用户信用体系的维护。过度依赖花呗取款,可能会导致用户过度负债、信用记录受损,甚至影响到正常生活。平台需要引导用户理性消费,建立健康的消费习惯。同时,平台也需要积极参与到社会信用体系建设中,将用户信用数据与个人信用报告相结合,提升信用信息的真实性和可靠性。这不仅有利于平台自身风险控制,也有利于维护整个金融体系的稳定。长期来看,花呗取款平台的价值在于通过技术创新,赋能用户信用消费,构建更加高效、便捷、安全的金融生态。
相关文章
花呗额度提升技巧
花呗的信用评估机制本质上是支付宝基于用户行为数据构建的动态评分模型。系统通过分析消费频次、支付场景、还款记录等维度,持续优化信用额度。高频次的稳定消费能显著提升信用分,但需注意单笔金额与账单周期的匹配...
分期乐额度申请攻略全揭秘
## 分期乐额度申请:不止是“线上”的通道 申请分期乐的额度,并非单纯依赖于其官方APP的在线申请。虽然APP是目前主要的入口,但想要获得更高的额度,以及更高效的申请流程,需要对整个申请体系进行更...
得物额度:消费金融新玩法
“得物额度取现平台”并非单一的软件,而是一个围绕得物平台生态构建的信用金融服务体系。要理解其本质,需要将其拆解为几个核心组成部分。首先,得物本身就是一个C2M(消费者-制造商)电商平台,聚合了大量潮品...
微信分期付款的“潜规则”:深度揭秘消费陷阱与利用技巧
微信分期付,看似便捷的消费方式,实则为商家提供了更深度的用户画像数据和更高的转化率。然而,对于消费者而言,其潜在的“陷阱”也日益显现。巧妙地“套出”微信分期付,并非简单意义上的反向操作,而是理解背后的...
白条取现额度如何计算
白条额度取现的实际计算过程,绝非一个简单的减法公式,它是一个由风控模型、交易行为和系统生命周期共同交织的动态信用评估结果。从机制层面理解,首先要区分“总额度”与“可用额度”。总额度是平台基于用户综合信...
美团月付回收平台消失了?骑手如何应对?
美团月付回收平台,一度成为数百万骑手的重要资金周转渠道,其关闭的消息在骑手群体中迅速发酵。直接的起因是平台宣称与第三方回收机构合作模式调整,导致用户无法继续使用原有的月付回收服务。这并非简单的平台功能...