不止是银行卡:便利卡在不同场景下的全方位解析
便利卡,这个词汇在不同场景下有着不同的含义,但其核心都围绕着提供便利和简化操作来展开。在金融领域,便利卡是一种特殊形式的信用卡,其发行目的主要是为了方便消费者进行小额消费或紧急支付,通常具有较高的信用额度和较低的使用门槛。这类卡片往往免息期较长,甚至提供额外的奖励或折扣,以吸引消费者频繁使用。
在日常生活中,便利卡则更多指的是那些帮助人们更高效地完成某项任务的工具或服务。比如,一些商家会提供会员卡或优惠券,顾客通过持有这些卡片可以享受特定的商品折扣或服务优惠,从而在购物或使用服务时更加便捷。这类便利卡在餐饮、旅游、娱乐等领域尤为常见,它们通过简化支付流程或提供额外福利来提升顾客体验。
此外,便利卡还广泛应用于技术领域,例如,在企业管理和运营中,电子工作流管理系统有时会将任务分配和协作的过程通过卡片形式呈现,以提高团队协作效率和信息透明度。这些卡片可以是数字形式,如任务卡或待办事项列表,也可以是实体形式,如项目进度卡。它们通过直观的方式帮助团队成员明确职责、跟踪进度,从而实现更加高效的项目管理。
总之,无论是金融领域还是日常生活,便利卡都体现了人们追求简单、高效的生活方式的愿望。随着科技的发展,便利卡的形式和功能也在不断创新,为用户带来更加便捷的服务体验。
相关文章
先采后付模式下的套利手法解析
近年来,先采后付模式作为一种新型供应链金融工具逐渐受到企业青睐。诚e赊作为其中的一种实践形式,其核心在于帮助供应商解决资金流转难题。然而,在这种模式下,也存在一定的操作风险和道德风险,有人试图通过不当...
得物额度提现全攻略
得物额度取现,这套机制的巧妙之处在于它将消费行为与现金收益的潜力巧妙地融合在一起。传统消费方式往往将资金沉淀时间较长,而得物额度取现则提供了短周期、高回频的机会。核心在于,你通过在得物平台上的消费(无...
白条额度提现的风险与陷阱:商家和消费者的警惕指南
近年来,随着互联网金融的快速发展,"白条额度提现商家"这一现象逐渐成为公众关注的热点话题。表面上看,这似乎是一种便捷的融资方式,但实际上背后隐藏的风险和问题不容忽视。 从风险管理的角度来看,"白条...
微信支付悄涨0.6%手续费:谁将买单?
微信支付将收取0.6%手续费的政策调整,首当其冲冲击的是中小商家的利润空间。线上商户在平台抽成、物流成本与营销投入的多重挤压下,这一新增成本可能直接压缩毛利,迫使部分商家重新评估定价策略。而线下实体商...
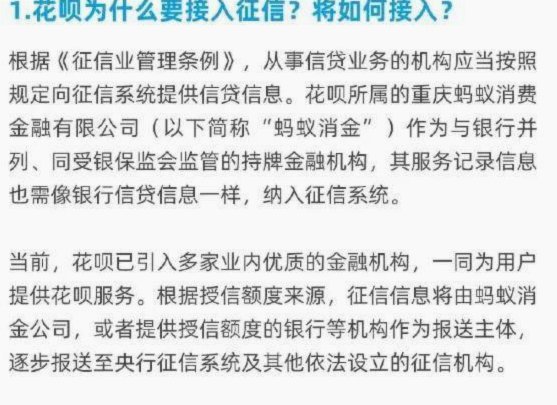
花呗套现征信影响大吗
花呗作为蚂蚁金服推出的信用支付工具,其核心逻辑建立在用户信用评估体系之上。当用户通过第三方平台进行套现操作时,实质上是将信用额度转化为现金流动。这种行为在金融监管框架下存在双重属性:一方面,套现行为本...
花呗提现秒到账二维码便捷支付
近年来,随着移动支付和互联网金融的快速发展,“花呗提现秒到账二维码”作为一种新的财务管理方式,在年轻人中颇受欢迎。这种操作不仅简化了资金流转的过程,还大大提高了支付效率。对于用户而言,通过“花呗提现秒...